
ATENCIÓN: Esto podría interesarte:

 https://elconta.mx/wp-content/uploads/2026/11/competencias_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-19 09:30:142026-11-18 21:39:38El Contador Público en el gobierno moderno. Competencias y valores esenciales: tecnológicas, éticas y de Responsabilidad Social
 https://elconta.mx/wp-content/uploads/2026/11/iaasb_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-18 11:35:502026-11-18 11:35:50Evidencia, riesgos y tecnología: lo que propone cambiar el IAASB
 https://elconta.mx/wp-content/uploads/2026/11/Compliance_Fiscal_2026.jpg
628
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-17 15:00:402026-11-17 11:57:35Compliance Fiscal – ¿Tu empresa está preparada para enfrentar una revisión del SAT?
 https://elconta.mx/wp-content/uploads/2026/11/reform_fiscal_ley_ingresos_2027.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-17 12:00:482026-11-17 12:00:32Reforma Fiscal 2027: Ley de Ingresos, regularización fiscal más amplia, repatriación al 7.5% y otros cambios que conviene revisar
 https://elconta.mx/wp-content/uploads/2026/11/armonizacion_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-17 10:21:222026-11-17 10:21:22La armonización contable como base de la transparencia y la rendición de cuentas gubernamental en México.
 https://elconta.mx/wp-content/uploads/2026/11/simulador_iva_resico_2027_opcion_7_por_ciento.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-13 15:00:232026-11-13 13:21:28Simulador IVA opcional 7% RESICO 2027. ¿Me conviene o no me conviene? Descúbrelo aquí:
 https://elconta.mx/wp-content/uploads/2014/12/preguntas-entrevista-trabajo.jpg
300
300
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-12 12:25:092015-11-12 09:07:30¿EL SAT puede revisar mis pagos provisionales y determinar créditos fiscales aunque no haya terminado el ejercicio? Si y no…
 https://elconta.mx/wp-content/uploads/2015/11/contenido-duplicado-fila.jpg
600
600
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-11-11 13:25:482015-11-11 10:15:48Cuando dos personas comparten el mismo NSS ¿Qué hacer en caso de homonimia?
 https://elconta.mx/wp-content/uploads/2015/11/DEUDA-CANCELADA.jpg
298
563
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-11 12:50:522015-11-11 09:14:35Que de oficio el SAT cancele créditos fiscales cuando tenga los elementos necesarios y suficientes para hacerlo. PRODECON
 https://elconta.mx/wp-content/uploads/2011/05/what.jpg
375
300
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-11 12:25:592015-11-11 08:45:14¿Puedo aplicar la deducción ciega si soy persona física en honorarios pero no tengo gastos? Respuesta aquí.
 https://elconta.mx/wp-content/uploads/2014/01/juicio-de-amparo.jpg
300
300
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-10 13:00:492015-11-10 19:39:40Juez Federal resolvió en juicio de amparo 957/2015 que la limitación a las deducciones personales es regresiva e inequitativa.
 https://elconta.mx/wp-content/uploads/2015/11/aclarar_dudas_interrogante_respuestas.jpg
299
450
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-10 12:30:422015-11-10 08:00:12Aclarar opinión negativa del SAT por facturar y declarar en ceros…
 https://elconta.mx/wp-content/uploads/2015/11/INAI_ximena_fuente_sat_aristoteles.jpg
427
640
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
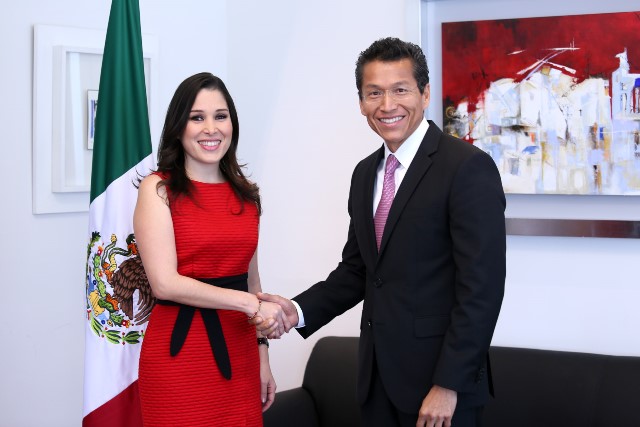
El Conta2015-11-10 08:36:352015-11-10 08:36:35El SAT proporcionará al INAI las declaraciones fiscales de quienes incurran en violaciones a la Ley General de Transparencia.
 https://elconta.mx/wp-content/uploads/2012/08/ventanilla_unica_thumb.jpg
180
130
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-11-10 07:58:392015-11-10 08:14:25IMSS: Se publica en DOF el diseño estandarizado de formatos para trámites en Ventanilla Única Nacional.
 https://elconta.mx/wp-content/uploads/2015/11/dinero_aguinaldo_pesos_pago_quincena.jpg
433
650
Dr. Francisco Javier Ramírez Hernández
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Dr. Francisco Javier Ramírez Hernández2015-11-09 17:05:512015-11-09 21:58:12El aguinaldo, su deducibilidad y retención de ISR.
 https://elconta.mx/wp-content/uploads/2010/06/casanueva.jpg
440
330
Miguel Chamlaty Toledo
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Miguel Chamlaty Toledo2015-11-09 12:34:222015-11-09 22:06:01Exención ISR cada 3 años (en vez de 5) en la venta de Casa Habitación. 2016 #aprobado