
ATENCIÓN: Esto podría interesarte:

 https://elconta.mx/wp-content/uploads/2026/11/regularizacion_fiscal_2026_2027_resumen.jpg
630
1200
C.P.C Juan Carlos Gómez Sánchez
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
C.P.C Juan Carlos Gómez Sánchez2026-11-10 09:15:462026-11-10 09:21:12¿El programa del SAT para Regularización Fiscal 2026 terminó el 31 de octubre de 2026? ¿Qué se prevé para 2027?
 https://elconta.mx/wp-content/uploads/2026/11/Reforma_Fiscal_2027_-Reto_Contable_impuestos_diferidos_d-4.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-09 12:10:052026-11-08 20:01:33Reforma Fiscal 2027: ¡Cuidado con los impuestos diferidos! ¿Qué con el 96.67%? Entra en escena la NIF D-4 Impuestos a la utilidad.
 https://elconta.mx/wp-content/uploads/2026/11/Reforma-Fiscal-2027_-Analisis-y-Estrategia-Financiera.png
909
1731
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-08 20:48:032026-11-08 20:48:03Reforma Fiscal 2027: Los cambios en ISR, IVA y RESICO que todo contador y empresario debe conocer.
 https://elconta.mx/wp-content/uploads/2026/11/Inversion_mexico_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-07 10:30:582026-11-06 13:13:33Dinámica de los Fondos de Inversión en México
 https://elconta.mx/wp-content/uploads/2026/11/practica_costumbre_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-06 09:23:522026-11-06 09:23:52Cuando la práctica se vuelve costumbre. El riesgo de dejar de preguntar “por qué” en la aplicación de las NIF.
 https://elconta.mx/wp-content/uploads/2026/11/mcp-inteligencia-artificial-tus-XML-hablan-con-IA.jpg
630
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-05 10:13:022026-11-05 10:13:02Contador no te quedes atrás !! Tus CFDI (XML) tienen mucho por decirte. Con MCP ya puedes hacerles preguntas y pedirle análisis avanzados.
 https://elconta.mx/wp-content/uploads/2026/11/77_lisr_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-10 13:30:152026-11-10 08:54:52Reforma al artículo 77 de la LISR: ¿Cambia la determinación de la UFIN?
 https://elconta.mx/wp-content/uploads/2026/11/reforma_fiscal_2027_blog.jpg
628
1200
Dra Fabiola De Gpe. Arvizu Quiñónez
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Dra Fabiola De Gpe. Arvizu Quiñónez2026-11-10 11:45:552026-11-10 08:46:07Reforma Fiscal 2027 – Las iniciativas en resumen.
 https://elconta.mx/wp-content/uploads/2026/11/regularizacion_fiscal_2026_2027_resumen.jpg
630
1200
C.P.C Juan Carlos Gómez Sánchez
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
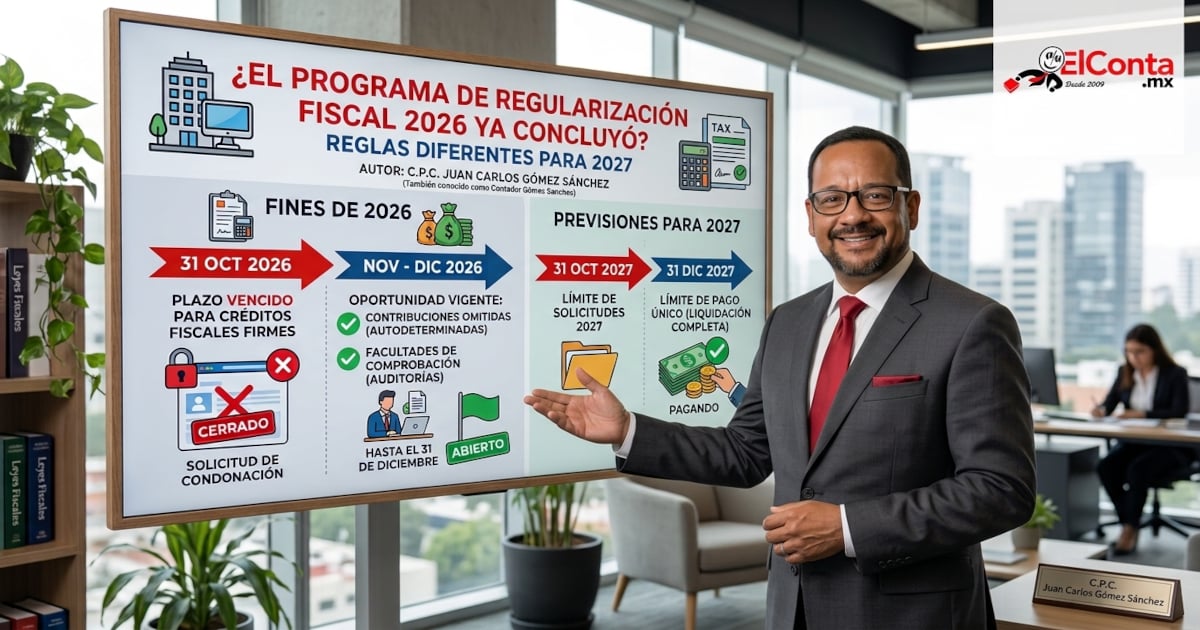
C.P.C Juan Carlos Gómez Sánchez2026-11-10 09:15:462026-11-10 09:21:12¿El programa del SAT para Regularización Fiscal 2026 terminó el 31 de octubre de 2026? ¿Qué se prevé para 2027?
 https://elconta.mx/wp-content/uploads/2026/11/nominas_2026.jpg
628
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-09 15:00:182026-11-09 09:48:22Video: Corrige a tiempo el timbrado de tus nóminas en 2026 y evita diferencias contra tu declaración anual.
 https://elconta.mx/wp-content/uploads/2026/11/Reforma_Fiscal_2027_-Reto_Contable_impuestos_diferidos_d-4.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
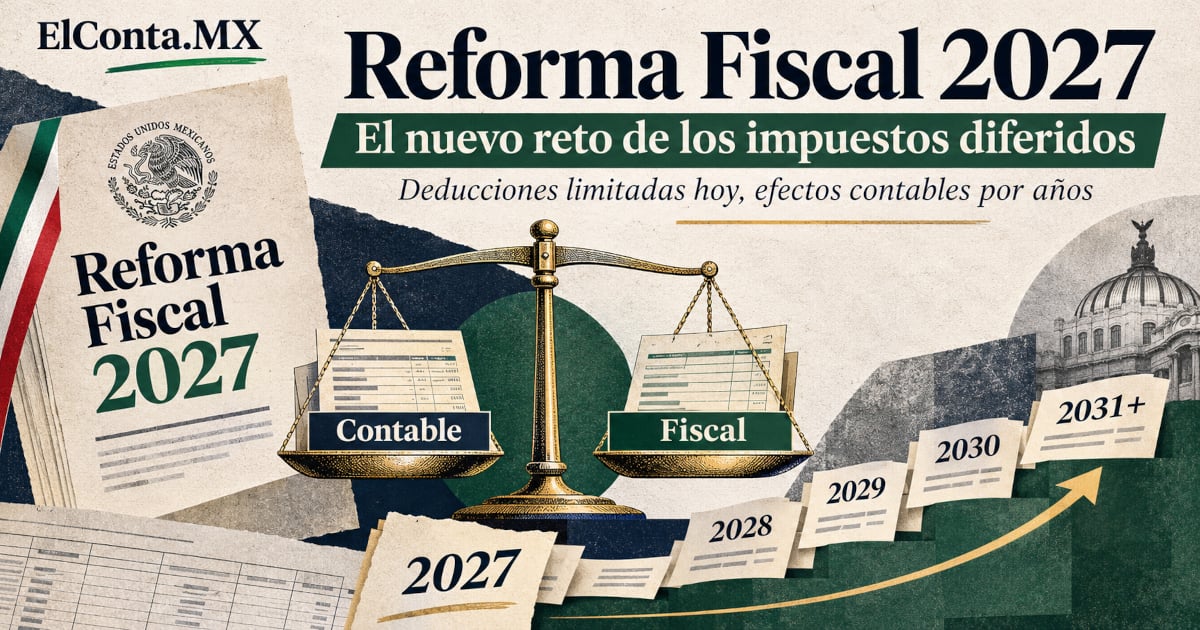
Colaboraciones2026-11-09 12:10:052026-11-08 20:01:33Reforma Fiscal 2027: ¡Cuidado con los impuestos diferidos! ¿Qué con el 96.67%? Entra en escena la NIF D-4 Impuestos a la utilidad.
 https://elconta.mx/wp-content/uploads/2025/09/cancelacion_sellos_digitales.jpg
628
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-09 10:00:132026-11-08 18:55:09¡Aguas al cancelar facturas! El SAT modifica los códigos de cancelación de CFDI en noviembre de 2026.
 https://elconta.mx/wp-content/uploads/2026/11/Reforma-Fiscal-2027_-Analisis-y-Estrategia-Financiera.png
909
1731
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
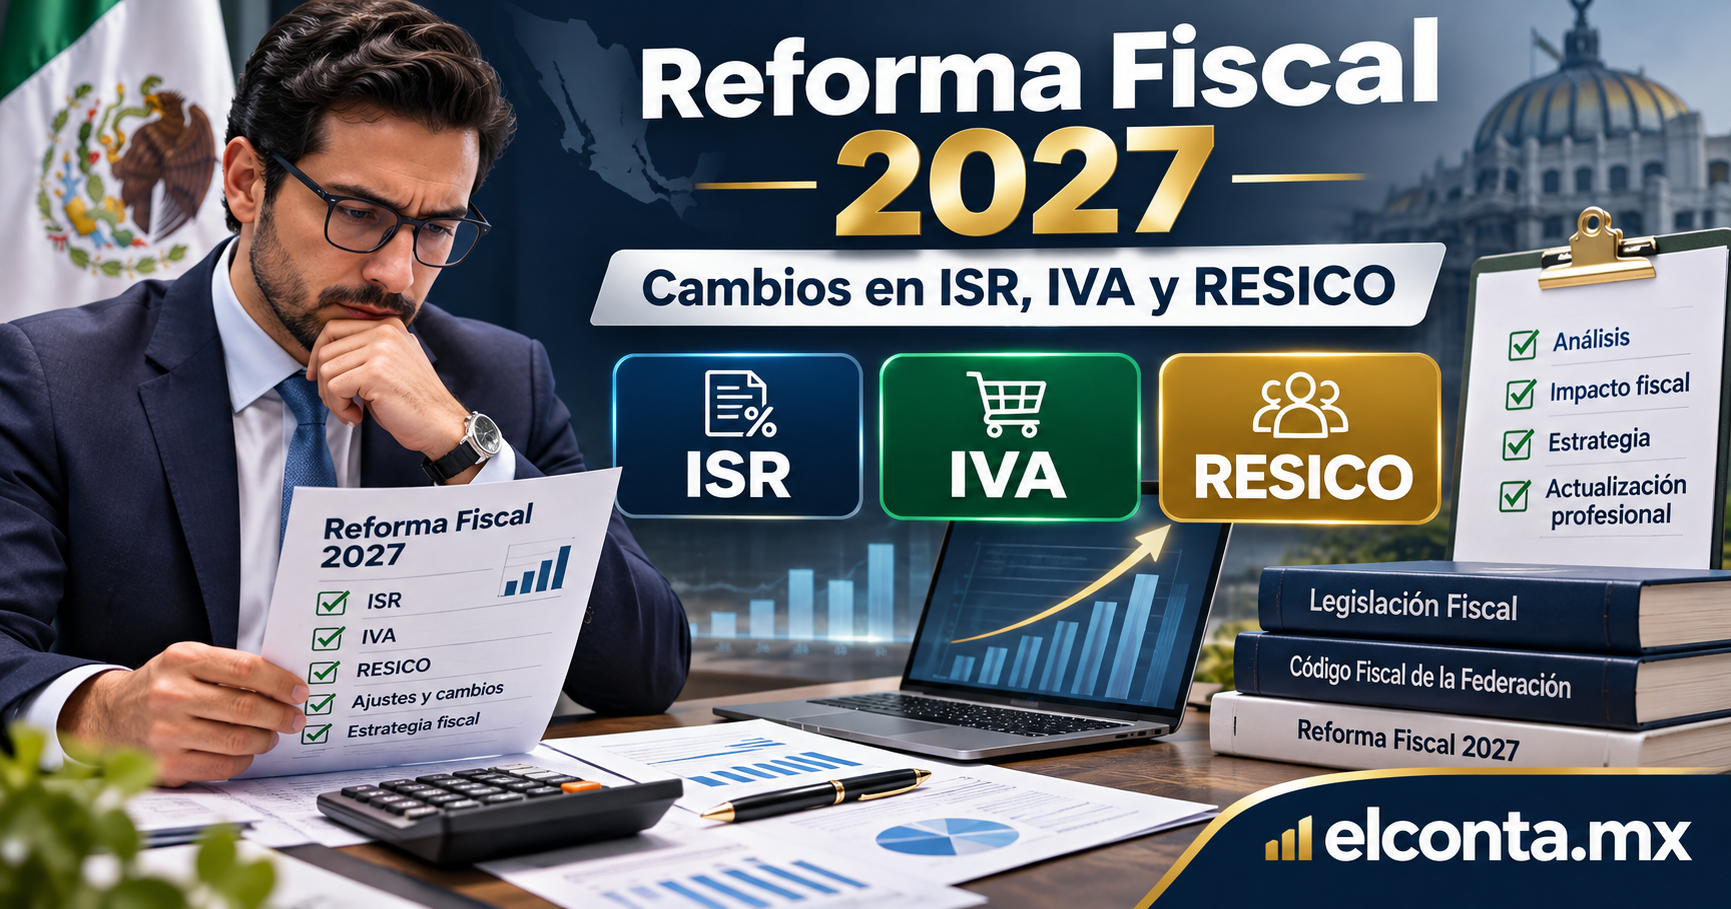
Colaboraciones2026-11-08 20:48:032026-11-08 20:48:03Reforma Fiscal 2027: Los cambios en ISR, IVA y RESICO que todo contador y empresario debe conocer.
 https://elconta.mx/wp-content/uploads/2026/11/Inversion_mexico_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-07 10:30:582026-11-06 13:13:33Dinámica de los Fondos de Inversión en México
 https://elconta.mx/wp-content/uploads/2026/11/practica_costumbre_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-06 09:23:522026-11-06 09:23:52Cuando la práctica se vuelve costumbre. El riesgo de dejar de preguntar “por qué” en la aplicación de las NIF.
 https://elconta.mx/wp-content/uploads/2026/10/viaticos_blog.jpg
628
1200
ASOCIACIÓN NACIONAL DE FISCALISTAS.NET, A.C.
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
ASOCIACIÓN NACIONAL DE FISCALISTAS.NET, A.C.2026-11-05 13:00:492026-11-05 10:34:12Deducción de viáticos. Algunas de sus problemáticas…