
ATENCIÓN: Esto podría interesarte:

 https://elconta.mx/wp-content/uploads/2026/11/competencias_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-19 09:30:142026-11-18 21:39:38El Contador Público en el gobierno moderno. Competencias y valores esenciales: tecnológicas, éticas y de Responsabilidad Social
 https://elconta.mx/wp-content/uploads/2026/11/iaasb_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-18 11:35:502026-11-18 11:35:50Evidencia, riesgos y tecnología: lo que propone cambiar el IAASB
 https://elconta.mx/wp-content/uploads/2026/11/Compliance_Fiscal_2026.jpg
628
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-17 15:00:402026-11-17 11:57:35Compliance Fiscal – ¿Tu empresa está preparada para enfrentar una revisión del SAT?
 https://elconta.mx/wp-content/uploads/2026/11/reform_fiscal_ley_ingresos_2027.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-17 12:00:482026-11-17 12:00:32Reforma Fiscal 2027: Ley de Ingresos, regularización fiscal más amplia, repatriación al 7.5% y otros cambios que conviene revisar
 https://elconta.mx/wp-content/uploads/2026/11/armonizacion_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-17 10:21:222026-11-17 10:21:22La armonización contable como base de la transparencia y la rendición de cuentas gubernamental en México.
 https://elconta.mx/wp-content/uploads/2026/11/simulador_iva_resico_2027_opcion_7_por_ciento.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-13 15:00:232026-11-13 13:21:28Simulador IVA opcional 7% RESICO 2027. ¿Me conviene o no me conviene? Descúbrelo aquí:
 https://elconta.mx/wp-content/uploads/2015/05/2015-05_Excelencia_Profesional.jpg
260
200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-05-14 10:13:152015-05-14 10:16:41Revista Excelencia Profesional No. 183, Mayo 2015
 https://elconta.mx/wp-content/uploads/2012/02/riesgo_imss.jpg
222
350
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-05-14 09:47:362015-05-14 12:52:47¿Aplicación del Capital Constitutivo IMSS aún cuando empleado ya estaba afiliado por otro patrón?
 https://elconta.mx/wp-content/uploads/2013/05/dof-e1384235180268.jpg
333
350
Folios y publicaciones varias del IMCP
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Folios y publicaciones varias del IMCP2015-05-14 08:56:422015-05-14 08:56:42Hoy en el DOF: Se publica la 2da Resolución de Modificaciones a la RMF para 2015.
 https://elconta.mx/wp-content/uploads/2015/05/2015-05-13_BOLETIN-FISCOanafinet-002_img_18.jpg
407
294
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-05-13 11:11:182015-05-13 12:25:07Renovada Herramienta para la Fiscalización. La discrepancia Fiscal.
 https://elconta.mx/wp-content/uploads/2015/05/CINIF.jpg
305
500
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-05-13 10:42:522015-05-13 10:42:52El CINIF emite la NIF D-1 Ingresos de Clientes (Para su auscultación)
 https://elconta.mx/wp-content/uploads/2010/02/numeros.jpg
306
338
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-05-13 10:20:582015-05-13 10:20:58Numeralia: La Contaduría en México
 https://elconta.mx/wp-content/uploads/2015/05/renombrar-xml-e1431448438164.jpg
209
339
Fernando Leal
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
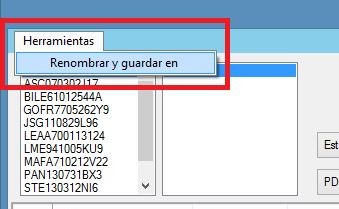
Fernando Leal2015-05-12 13:40:552015-05-13 12:17:55Descarga Masiva de XML: Renombrar los XML y guardar en otra carpeta.
 https://elconta.mx/wp-content/uploads/2013/05/SAT.png
542
585
Folios y publicaciones varias del IMCP
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Folios y publicaciones varias del IMCP2015-05-12 08:56:332015-05-12 12:08:10Anteproyecto de la 2da RdM a la RMF 2015 actualizado al 11 de Mayo.
 https://elconta.mx/wp-content/uploads/2012/08/Ooops.jpg
219
278
CP LD y MI Víctor Regalado Rodríguez
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
CP LD y MI Víctor Regalado Rodríguez2015-05-12 08:00:542015-05-12 08:19:07PTU ¿Quiénes no están obligados a repartir utilidades?
 https://elconta.mx/wp-content/uploads/2015/04/facepalm1.jpg
330
640
CP LD y MI Víctor Regalado Rodríguez
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
CP LD y MI Víctor Regalado Rodríguez2015-05-08 08:50:252015-05-08 08:54:57La incongruencia de la SCJN sobre del criterio de prescripción del plazo para solicitar devolución de saldos a favor.