
ATENCIÓN: Esto podría interesarte:

 https://elconta.mx/wp-content/uploads/2026/11/competencias_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-19 09:30:142026-11-18 21:39:38El Contador Público en el gobierno moderno. Competencias y valores esenciales: tecnológicas, éticas y de Responsabilidad Social
 https://elconta.mx/wp-content/uploads/2026/11/iaasb_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-18 11:35:502026-11-18 11:35:50Evidencia, riesgos y tecnología: lo que propone cambiar el IAASB
 https://elconta.mx/wp-content/uploads/2026/11/Compliance_Fiscal_2026.jpg
628
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2026-11-17 15:00:402026-11-17 11:57:35Compliance Fiscal – ¿Tu empresa está preparada para enfrentar una revisión del SAT?
 https://elconta.mx/wp-content/uploads/2026/11/reform_fiscal_ley_ingresos_2027.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-17 12:00:482026-11-17 12:00:32Reforma Fiscal 2027: Ley de Ingresos, regularización fiscal más amplia, repatriación al 7.5% y otros cambios que conviene revisar
 https://elconta.mx/wp-content/uploads/2026/11/armonizacion_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-11-17 10:21:222026-11-17 10:21:22La armonización contable como base de la transparencia y la rendición de cuentas gubernamental en México.
 https://elconta.mx/wp-content/uploads/2026/11/simulador_iva_resico_2027_opcion_7_por_ciento.jpg
630
1200
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-11-13 15:00:232026-11-13 13:21:28Simulador IVA opcional 7% RESICO 2027. ¿Me conviene o no me conviene? Descúbrelo aquí:
 https://elconta.mx/wp-content/uploads/2015/02/sueldos_salarios_guia_fiscal_9786074406184_sq.jpg
400
400
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-27 12:46:082015-02-27 12:46:08Tengo mi RFC pero ¿Cómo obtener mi cédula de hacienda si no tengo FIEL?
 https://elconta.mx/wp-content/uploads/2015/02/contabilidad_electronica_validador_sintaxis.jpg
413
872
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
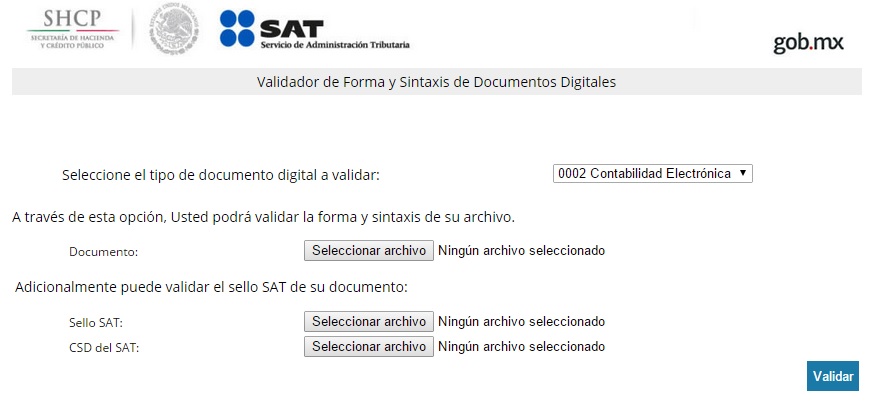
El Conta2015-02-27 12:05:082015-02-27 12:05:08Contabilidad Electrónica: Validador de archivos a enviar – Forma y Sintaxis de Documentos Digitales
 https://elconta.mx/wp-content/uploads/2012/06/tiempo_fuera.jpg
283
191
Gonzalo Juárez López Jr.
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Gonzalo Juárez López Jr.2015-02-27 08:25:132015-03-01 20:22:08Prórroga de Contabilidad Electrónica Parcial – 1ra RdeM a la RMF 2015
 https://elconta.mx/wp-content/uploads/2015/02/veloz_pc_maquina_rapido.jpg
381
570
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-26 12:00:242015-02-26 08:51:33CFDi Facturas – Mejoramos la carga en el catálogo de productos.
 https://elconta.mx/wp-content/uploads/2013/04/fraude_auditoria.jpg
300
400
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-26 09:48:122015-02-26 09:48:12Facultad del Infonavit para acusar de fraudación fiscal a patrones omisos – PRODECON Analisis Sistemico 03/2015
 https://elconta.mx/wp-content/uploads/2013/10/dinero_prestamos_efectivo.jpg
400
400
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-26 09:09:342015-02-26 09:15:20El empleador no obligado a retener el ISR correspondiente a las propinas de sus trabajadores – Recomendación PRODECON 08/2015
 https://elconta.mx/wp-content/uploads/2012/03/tiempo-dinero.jpg
250
254
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-26 08:38:522015-02-26 08:38:522 de marzo 2015 vence la facilidad de pago para quienes recibieron invitación a regularizar su situación fiscal 2012-2013
 https://elconta.mx/wp-content/uploads/2013/05/SAT.png
542
585
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2015-02-25 18:09:022015-02-25 18:09:02SAT: Para la #ContabilidadElectrónica primero envías…
 https://elconta.mx/wp-content/uploads/2014/08/sector-primario-574x268.jpg
268
574
Folios y publicaciones varias del IMCP
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Folios y publicaciones varias del IMCP2015-02-25 09:20:222015-02-25 09:37:17Reducción del ISR para contribuyentes dedicados a realizar actividades del Sector Primario.
 https://elconta.mx/wp-content/uploads/2015/02/image3.png
176
297
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2015-02-24 12:39:322015-02-24 12:48:01Estudio UANL: Evasión por la aplicación de presuntivas de utilidad fiscal en ISR. (Art. 58 del CFF)