Ponte abusado con los contrato de venta de cosa esperada con relación al ingreso para efectos tributarios.
Análisis estratégico del contrato de venta de cosa esperada con relación al ingreso para efectos tributarios
Juan Gabriel Múñoz López
Antecedentes
El presente artículo detalla la naturaleza, los riesgos y el potencial estratégico del contrato de venta de cosa esperada a la luz del Código Civil Federal (CCF), así como su impacto directo en la esfera tributaria. La urgencia de este análisis nace de un conflicto dogmático y práctico que lacera la seguridad jurídica y financiera de los contribuyentes: el choque frontal entre el Derecho Civil —que suspende los efectos del contrato— y el Derecho Fiscal —que grava los flujos de efectivo con acentuada agresividad—.
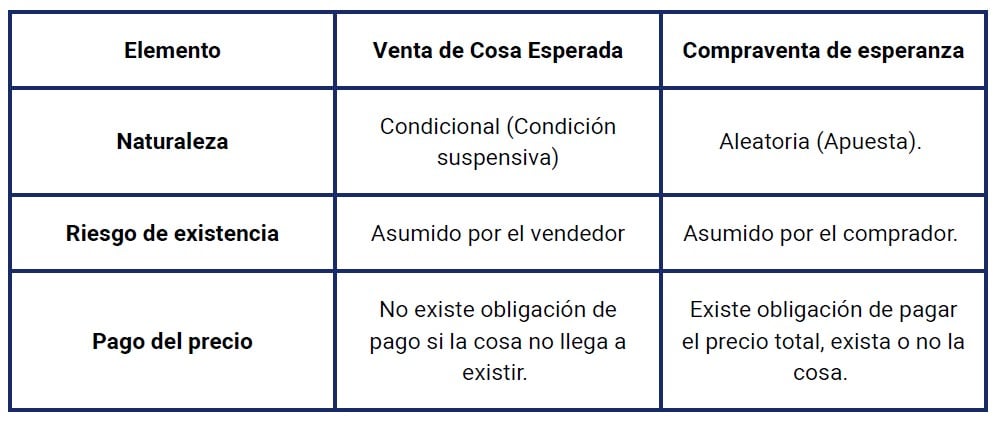
En el Derecho Civil Mexicano, la venta de cosa esperada (emptio rei speratae) es un contrato de compraventa sujeto invariablemente a una condición suspensiva, fundamentado en el artículo 1939 del CCF. Asimismo, el artículo 1826 del CCF establece categóricamente que «las cosas futuras pueden ser objeto de un contrato», habilitando así la instrumentación de operaciones corporativas sobre bienes que aún no han sido producidos, construidos o cosechados. Si bien el acuerdo de voluntades se perfecciona con la firma, la eficacia jurídica del contrato, el traslado de dominio y la exigibilidad de las obligaciones quedan totalmente suspendidos hasta que la cosa llegue a existir. Por ende, si el bien material no llega a existir, la condición falla y el contrato queda sin efectos: el vendedor no puede exigir el pago ni el comprador la entrega de la cosa.
A pesar de esta diafanidad jurídica, el Servicio de Administración Tributaria (SAT) escinde el nacimiento de la obligación fiscal de la referida condición suspensiva civil. La autoridad hacendaria pretende detonar la causación de contribuciones sin que se materialice un incremento patrimonial real y definitivo para el contribuyente. En el ámbito del Impuesto sobre la Renta (ISR), se invoca el artículo 17, fracción I de la LISR, precepto que señala que el ingreso para las personas morales se acumula al cobrarse total o parcialmente el precio, incluso si proviene de anticipos. De manera paralela, el artículo 1-B de la Ley del Impuesto al Valor Agregado (LIVA) grava la operación en el instante exacto en que los cobros son efectivamente percibidos.
Esta exégesis recaudatoria da origen a la «trampa del flujo anticipado». Si una organización recibe fondos del comprador para financiar la creación del bien futuro, la autoridad hacendaria pretende encuadrar este flujo inmediatamente dentro de los supuestos de acumulación del artículo 17, fracción I de la LISR (ya sea catalogándolo como anticipo o como cobro parcial). Esto detona de tajo el nacimiento de la base imponible y la obligación de enterar el ISR y el IVA en ese mismo mes, soslayando que civilmente la eficacia del contrato está suspendida, la cosa aún no existe y persiste el inminente riesgo jurídico de tener que reembolsar el capital si la condición de existencia no se cumple.
Naturaleza Jurídica y Diferenciación Crítica
Es de vital importancia que la dirección jurídica y comercial de las empresas no confunda esta figura legal con la «compra de esperanza» (Art. 2792 del CCF). Un error de tipificación contractual altera drásticamente la exposición financiera de la organización:
Formalidad, Vicios e Invalidez
Para garantizar la validez corporativa de la operación, el clausulado del contrato debe blindarse contemplando los siguientes elementos:
- Formalidad: Al igual que la compraventa general, el contrato es consensual tratándose de bienes muebles. No obstante, si la cosa esperada recae en un bien inmueble (por ejemplo, una torre corporativa en preventa), requerirá su eventual formalización en escritura pública para surtir plenos efectos frente a terceros.
- Invalidez por Objeto Ilícito o Imposible: Si la materialización futura del bien resulta física o legalmente imposible desde el inicio de las negociaciones, el contrato nace viciado de nulidad absoluta.
- Vicios del Consentimiento: El principal foco de riesgo radica en el dolo y la mala fe. Si un vendedor comercializa un proyecto sabiendo de antemano que la cosa no llegará a existir, utilizándolo como un esquema de financiamiento fraudulento, el acto jurídico es inválido.
Caso de Estudio: La Flota de Ensenada y la Falsa Perfección
A principios de año, compartiendo un café en Ensenada, un colega me planteó una contingencia de alto impacto. Su cliente había recibido un depósito de $10,000,000 de pesos para financiar una expedición de pesca de camarón en alta mar —detalle anecdótico que irremediablemente me hizo tararear de manera mental las notas de Have You Ever Seen the Rain de Creedence, presagiando la tormenta—.
Para amparar la recepción del flujo, el cliente cometió el error operativo de emitir un CFDI por el monto total del proyecto. Esta acción infló drásticamente sus ingresos acumulables, impactando de lleno en el cálculo de sus pagos provisionales de ISR. Al analizar de fondo la operación, fue evidente que las partes pactaron un precio, pero ¿dónde quedó la cosa? Por un principio básico de autonomía de la voluntad, debió quedar plasmado el tipo de pesca, las características biológicas, el peso y el volumen exacto. En este punto fallaron los elementos esenciales que regulan los artículos 2248 y 2249 del CCF:
Artículo 2248 CCF: Dispone que habrá compraventa cuando un contratante se obliga a transferir la propiedad de una cosa o derecho, y el otro se obliga a pagar un precio cierto y en dinero.
Artículo 2249 CCF: Establece la regla general de que la venta es perfecta y obligatoria cuando se ha convenido sobre la cosa y el precio, incluso si la primera no ha sido entregada ni el segundo satisfecho.
El desenlace fue el previsible: la flota camaronera regresó a puerto sin el producto. Al frustrarse el fin del contrato, el adquirente exigió el reembolso total de su capital. El contribuyente quedó atrapado entre dos frentes: el problema fiscal del ingreso acumulado por la expedición del CFDI y el flujo percibido, y la obligación financiera de devolver los 10 millones de pesos.
Es imperativo contrastar este escenario con el criterio judicial sobre la perfección de la operación. La Suprema Corte de Justicia ha sostenido en su regla general que la compraventa es consensual(1), perfeccionándose por el acuerdo en la cosa y en el precio, momento a partir del cual la cosa pertenece al comprador (Registro digital: 279761, Pleno, Quinta Época).
A la luz de este criterio, la paradoja es evidente y desnuda la miopía de una interpretación estrictamente formalista por parte de la autoridad: si bien existió un acuerdo sobre el precio, es jurídica, lógica y fácticamente imposible que «la compra pertenezca al comprador», si la embarcación regresó sin el producto objeto del acuerdo. Pretender aplicar esta regla de perfección absoluta a un contrato sujeto a condición suspensiva (emptio rei speratae) es una aberración técnica. Al no materializarse la cosa, la traslación de dominio jamás se detonó.
Es aquí donde debe imperar el principio de sustancia económica previsto en el artículo 5-A del Código Fiscal de la Federación (CFF), en perfecta armonía con la técnica contable de la Norma de Información Financiera NIF D-1 (Ingresos por contratos con clientes). La NIF D-1 es contundente: el reconocimiento del ingreso no se detona por el simple flujo de efectivo, sino por la transferencia de control de los bienes o servicios al cliente.
Si la condición suspensiva civil falló y la embarcación regresó sin el producto, jamás existió el objeto materia del contrato y, por ende, fue jurídica y fácticamente imposible transferir el control de propiedad alguna. Al no haber transferencia de control ni una modificación positiva real en el patrimonio del contribuyente, dicho flujo no constituye un ingreso acumulable para efectos del ISR, sino un pasivo que refleja la obligación de devolución. Sostener la existencia de un ingreso basándose en criterios formalistas de perfección automática —ignorando la inexistencia del objeto— debilita la defensa y valida una base imponible ficticia.
Opciones Estratégicas de Mitigación Fiscal
Para evitar la descapitalización empresarial derivada del pago prematuro de impuestos, la dirección financiera no debe documentar jamás estos cobros iniciales como un pago liso y llano a cuenta de precio. El flujo de capital debe estructurarse forzosamente mediante figuras puente, tales como:
- Fideicomisos de Garantía y Administración: El capital es depositado en una institución fiduciaria (banco), evitando su ingreso a las cuentas concentradoras de la empresa. Este flujo no representa un ingreso acumulable hasta que la condición de existencia se materializa y el fiduciario libera los fondos.
- Depósitos en Garantía (Escrow): Consiste en redactar el contrato estipulando expresamente que las entregas de dinero revisten la naturaleza de depósitos para garantizar la seriedad de la oferta. Contablemente, se documenta la ausencia de transferencia de propiedad y de pago a cuenta de precio. En consecuencia, no se expide un CFDI de ingreso, sino que se registra como un pasivo hasta el nacimiento de la cosa.
Conclusiones
A manera de corolario del presente estudio, se establecen las siguientes directrices técnicas:
- Supeditación de la Eficacia Contractual a la Existencia Material: La venta de cosa esperada (emptio rei speratae) subordina su validez en el Código Civil a una estricta condición suspensiva. Dado que la traslación de dominio y la exigibilidad quedan paralizadas hasta la materialización del bien, se concluye que, ante la inexistencia de la cosa, el acto carece de efectos jurídicos y libera a las partes de sus obligaciones de pago y entrega. Esta característica la separa tajantemente de la compra de esperanza, donde el adquirente sí asume el riesgo de inexistencia, y, por lo tanto, el vendedor si incrementa su haber patrimonial en forma positiva, detonando con ello, la incidencia y base imponible.
- Improcedencia del Hecho Imponible por Inexistencia de Objeto Pleno: La interpretación literal de la autoridad hacendaria sobre los artículos 17, fracción I de la LISR y 1-B de la LIVA desnaturaliza la figura civil al pretender gravar flujos de efectivo derivados de contratos cuya eficacia se encuentra suspendida. Si bien la norma fiscal busca capturar la capacidad contributiva mediante cobros parciales, técnicamente es inviable consolidar la existencia de un ingreso acumulable real y definitivo cuando el hecho imponible subyacente está condicionado a la existencia material del objeto y a la transferencia de su control, violando los principios de proporcionalidad y simetría fiscal.
- Gestión de Riesgos mediante Estructuras de Disposición Restringida: Para desvirtuar legalmente las presunciones hacendarias y proteger la base imponible, es imperioso desvincular los flujos de capital de la cuenta operativa del vendedor. La estructuración de Fideicomisos de Garantía y Administración o contratos Escrow actúan como herramientas idóneas. Mantener los recursos en un patrimonio autónomo o bajo un pasivo —sin traslado de propiedad ni libre disposición— impide formalmente la causación fiscal, postergando la configuración del hecho imponible hasta el exacto cumplimiento de la condición suspensiva civil.
[1] También conocido en el argot jurídico como pacta sunt servanda o, la voluntad máxima de la partes
[2] Artículo 31, fracción IV de la Constitución Política de los Estados Unidos Mexicanos, Proporcionalidad y equidad

Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!