Deducción de viáticos. Algunas de sus problemáticas…

Problemáticas en la deducción de viáticos
Francisco Julián Boasono Ríos
Al interior de las organizaciones existen algunas partidas que revisten una importancia especia por la forma en las que operativamente estas se llevan a cabo, así como una adecuada gestión de su comprobación fiscal en aras de garantizar su deducibilidad para los contribuyentes; el artículo 25 de la Ley del Impuesto Sobre la Renta en su fracción III establece que se considera una deducción autorizada los gastos netos de descuentos, bonificaciones o devoluciones en este sentido los viáticos o gastos de viaje que algunos contribuyentes erogan son un tipo de erogaciones que con mayor frecuencia son observados por parte de las autoridades fiscales ya que se trata de erogaciones que son llevadas a cabo a través de personas físicas (trabajadores o prestadores de servicios)que tienen relación con el contribuyente que pretende deducirlas y en las que si no son observadas a cabalidad las regulaciones fiscales para cada tipo de gasto en particular al momento de su adecuada comprobación el contribuyente que entrego el importe para la realización de estas erogaciones perderá el importe de la deducción así como el acreditamiento del impuesto al valor agregado además de que para la persona que recibió el viatico podría detonarse un ingreso acumulable.
De acuerdo con el artículo 28 fracción V de la Ley del Impuesto Sobre la Renta para que los viáticos puedan considerarse como un gasto deducible deben de observarse una serie de requisitos:
En primer lugar, debemos destacar que su entrega y erogación debe considerarse como estrictamente indispensable para los fines de la actividad del contribuyente es decir que el hecho de realizarlo obedece a una situación necesaria y natural dentro de las actividades que regularmente lleva a cabo el contribuyente de forma directa o a través de personas que están relacionadas a el por lo que se vuelve necesario el otorgamiento de recursos para poder cumplir los objetivos del contribuyente que otorga en dinero para llevar a cabo estas erogaciones.
En segundo término, estos importes deben destinarse de forma exclusiva a cubrir erogaciones realizadas por la persona beneficiaria del viatico como lo son:
- Hospedaje,
- Alimentación,
- Transporte,
- Uso o goce temporal de automóviles y
- Pago de kilometraje
En este mismo sentido cualquier erogación llevada a cabo bajo el amparo de esta fracción invariablemente debe realizarse fuera de una faja de 50 kms que circunde al establecimiento del contribuyente en el que la persona beneficiaria presta normalmente sus servicios; situación que ha generado múltiples controversias respecto de cómo debe de interpretarse esta restricción
No menos importante resulta el hecho de que la persona en favor de quien se realiza la erogación debe de tener una relación de trabajo con el contribuyente en los términos del capítulo I del título IV de la propia Ley del impuesto sobre la Renta es decir se trata de un trabajador subordinado o bien encontrarse en el momento de recibir estas cantidades prestando sus servicios profesionales acreditando esta situación; por lo que cualquier cantidad erogada en favor de una persona que no tenga este vínculo contractual resultaría posteriormente en un no deducible.
Por último, cualquier gasto realizado debe a su vez estar amparado con el CFDI que reúna los requisitos fiscales establecidos por el código fiscal de la federación y debe estar a nombre del contribuyente que entrego los recursos para poder llevar a cabo la comisión y la eventual erogación de los viáticos llevados a cabo en favor del patrón o del contratante de los servicios profesionales.
La propia fracción V del artículo 28 de la LISR acota, además, el monto máximo deducible por día y por beneficiario para ciertos conceptos como se puede apreciar en la siguiente tabla:
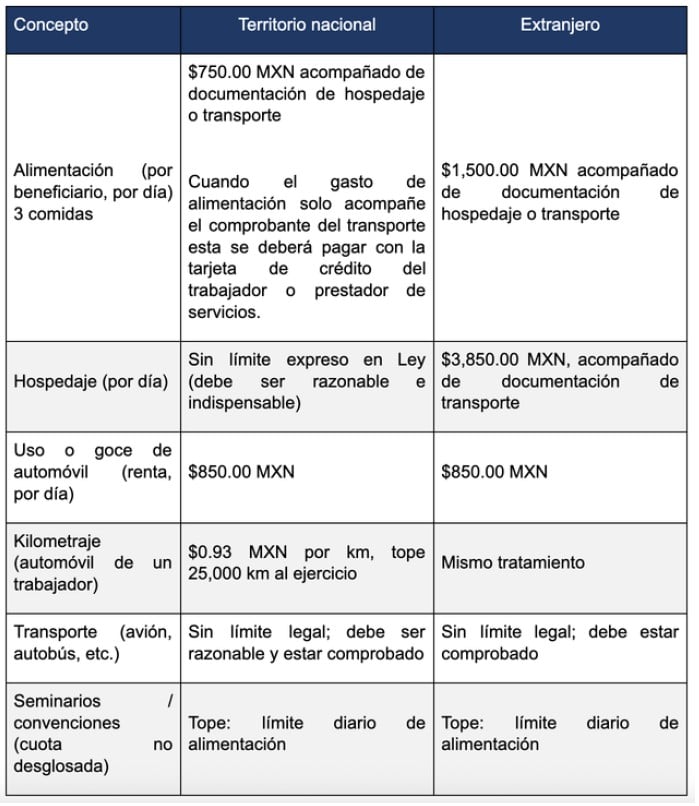
Cuando el gasto de hospedaje o alimentación forme parte de una cuota de recuperación de un seminario o convención y no se desglose en el comprobante o documentación que la ampare, solo será deducible hasta el límite diario correspondiente a alimentación; el excedente no será deducible.
En aras de evitar posibles rechazos por parte de la autoridad fiscal es muy recomendable establecer políticas internas por parte de los contribuyentes en donde se establezcan solicitudes de autorización por escrito de forma previa al viaje en donde se señale plenamente cual es el motivo del viaje, la justificación con las actividades operativas del contribuyente así como el destino del mismo y las fechas en las que este será llevado a cabo así como un estimado de los importes a erogar durante el tiempo que dure la encomienda además de concatenarlo con la comisión expedida por parte del contribuyente en donde se asigna el desplazamiento y se justifica la indispensabilidad del viaje de negocios destacando el importe máximo que puede erogar con motivo de cada uno de los gastos válidos en la comprobación de los mismos.

Como parte de las políticas que pueden implementarse también puede establecerse un plazo máximo para comprobar los importes recibidos a través de la entrega de un formato en el que se resuman los importes erogados en cada uno de los conceptos con motivo del viático así como la validación de cada uno de los requisitos que deben de contener los comprobantes fiscales recibidos con motivo de la comprobación dado que si estos no se comprueban adecuadamente o no se recaba el comprobante fiscal válido pueden detonar para el colaborador un ingreso acumulable y la no deducibilidad para la empresa o empleador que entregó dichos importes.
En ocasiones inclusive puede darse el caso de que la estadía se prolongue por alguna circunstancia y que sea el propio trabajador o prestador de servicios quien de sus propios recursos haga el pago de los conceptos validos como viáticos o gastos de viaje lo cual en el fondo sería el mismo tratamiento con los importes y especificaciones mencionadas; sin embargo, el tratamiento contable y la secuencia histórica del registro de las operaciones si sería diferente
- Si se entrega primero el recurso al trabajador vía anticipo de acuerdo con las políticas de la empresa se tendrá que generar una cuenta por cobrar; lo único es que habrá que considerar al cierre de cada mes cuanto se ha comprobado de ese recurso para poder registrar esas operaciones previa validación del cumplimiento de requisitos fiscales pudiendo quedar una parte pendiente para los primeros días del otro mes si es que se facturan en un periodo distinto.
- Si el trabajador o prestador de servicios profesionales de su propia bolsa paga las erogaciones de los gastos pudiendo ser en efectivo o con alguna tarjeta de débito o crédito esta situación generaría una cuenta por pagar que debe registrarse dentro de la contabilidad al cierre del mes para liquidarse posteriormente de forma completa.
En este sentido el artículo 41 del Reglamento de la Ley del Impuesto sobre la Renta establece que cuando el contribuyente efectúe erogaciones a través de un tercero, excepto tratándose de contribuciones, viáticos o gastos de viaje, deberá expedir cheques nominativos a favor de éste o mediante traspasos desde cuentas abiertas a nombre del contribuyente en instituciones de crédito o casas de bolsa a la cuenta abierta a nombre del tercero, y cuando dicho tercero realice pagos por cuenta del contribuyente, éstos deberán estar amparados con comprobante fiscal a nombre del contribuyente siendo este el único requisito establecido para el tercero recibir el reembolso de las cantidades prestadas a través de un cheque nominativo o de un traspaso a una cuenta abierta a su nombre por lo que no terminaría siéndole aplicable al tercero el requisito establecido de pagar las erogaciones superiores a 2,000.00 con medios identificables de pago ya que esta medida es impuesta al contribuyente que deduce el gasto y no así expresamente al tercero; lo que si es que hay que respetar los importes señalados para cada tipo de viatico en particular y obtener el CFDI a nombre de la empresa que hará el reembolso. Con las siguientes opciones:
I. Cuando los terceros realicen las erogaciones y los importes de las mismas les sean reintegrados con posterioridad:
a) El tercero deberá solicitar el CFDI con la clave en el RFC del contribuyente por el cual está haciendo la erogación, si este contribuyente es residente en el extranjero para efectos fiscales, en el CFDI se consignará la clave en el RFC a que se refiere la regla 2.7.1.23.
b) Los contribuyentes, en su caso, tendrán derecho al acreditamiento del IVA en los términos de la Ley de dicho impuesto y su Reglamento.
c) El tercero que realice el pago por cuenta del contribuyente, no podrá acreditar cantidad alguna del IVA que los proveedores de bienes y prestadores de servicios trasladen.
d) El reintegro a las erogaciones realizadas por cuenta de contribuyentes, deberá hacerse con cheque nominativo a favor del tercero que realizó el pago por cuenta del contribuyente o mediante traspasos a sus cuentas por instituciones de crédito o casas de bolsa sin cambiar los importes consignados en el CFDI expedido por los proveedores de bienes y prestadores de servicios, es decir por el valor total incluyendo el IVA que en su caso hubiera sido trasladado.
II. Cuando el contribuyente de manera previa a la realización de las erogaciones, proporcione el dinero para cubrirla al tercero:
a) El contribuyente deberá entregar el dinero mediante cheque nominativo a favor del tercero o mediante traspasos a sus cuentas por instituciones de crédito o casas de bolsa.
b) El tercero deberá identificar en cuenta independiente y solamente dedicada a este fin, los importes de dinero que les sean proporcionados para realizar erogaciones por cuenta de contribuyentes.
c) El tercero deberá solicitar el CFDI con la clave en el RFC del contribuyente por el cual está haciendo la erogación, si el contribuyente es residente en el extranjero para efectos fiscales, en el CFDI se consignará la clave en el RFC a que se refiere la regla 2.7.1.23. Tratándose de pagos realizados en el extranjero, los comprobantes deberán reunir los requisitos señalados en la regla 2.7.1.14.
d) En caso de existir remanente de dinero una vez descontadas las erogaciones realizadas por cuenta del contribuyente, el tercero deberá reintegrarlo a este, de la misma forma en como le fue proporcionado el dinero.
e) Las cantidades de dinero que se proporcionen por el contribuyente al tercero deberán ser usadas para realizar los pagos por cuenta de dicho tercero o reintegradas a este a más tardar el último día del ejercicio en el que el dinero le fue proporcionado, salvo aquellas cantidades proporcionadas en el mes de diciembre que podrán ser reintegradas a más tardar el 31 de marzo del ejercicio siguiente.
En caso de que transcurra el plazo mencionado en el párrafo anterior, sin que el dinero se haya usado para realizar las erogaciones o reintegrado al contribuyente, el tercero deberá emitir por dichas cantidades un CFDI de ingreso y reconocer dicho ingreso en su contabilidad en el mismo ejercicio fiscal, en el que fue percibido el ingreso.
Los CFDI que amparen erogaciones realizadas por el tercero, deberán ser entregados por este al contribuyente por cuenta y a nombre del cual realizó la erogación, indistintamente de que este puede solicitarlos directamente a los proveedores de bienes o servicios o bien, descargarlos del Portal del SAT.
Lo anterior, independientemente de la obligación del tercero, que realiza el pago por cuenta del contribuyente, de expedir CFDI por los ingresos que perciba como resultado de la prestación de servicios otorgados a los contribuyentes al cual deberán incorporar el complemento “Identificación del recurso y minuta de gasto por cuenta de terceros”, con el que identificará las cantidades de dinero recibidas, las erogadas por cuenta del contribuyente, los comprobantes que sustenten dichas erogaciones y los remanentes reintegrados efectivamente al contribuyente.
Esta regla pudiera acarrear más trabajo administrativo para el tercero ya que si de forma previa recibe por parte del contribuyente los recursos para realizar los gastos tendrá que identificar estos recursos que viene por decirlo de alguna manera etiquetados para ser erogados en los viáticos y gastos de viaje debiendo solicitar los CFDI en nombre de quien entrego el anticipo para poder llevarlos a cabo además de expedir el comprobante fiscal lo cual es técnicamente imposible para un asalariado que no expide comprobantes fiscales Digitales como si podría hacerlo el prestador de servicios profesionales.
C.P.C. Francisco Julián Boasono Ríos


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!