Evidencia, riesgos y tecnología: lo que propone cambiar el IAASB
 Evidencia, riesgos y tecnología: lo que propone cambiar el IAASB
CPC. CINTHYA LIZETH CONTRERAS PEINADO
Gerente de Auditoría – DLP Contadores,
S.C. ccontreras@dlp.com.mx
Hablar de tecnología en auditoría ya no es hablar del futuro. Actualmente es común trabajar con información obtenida de sistemas contables, bases de datos, hojas de cálculo, portales bancarios y fiscales, así como con herramientas capaces de procesar grandes cantidades de información en poco tiempo.
La tecnología ha cambiado la forma en que las entidades generan y conservan su información, pero también la manera en que el auditor puede obtenerla y analizarla. Ante esta realidad surge una pregunta importante: ¿tener más información y mejores herramientas necesariamente significa obtener mejor evidencia de auditoría?
El 5 de agosto de 2026, el International Auditing and Assurance Standards Board (IAASB) publicó para consulta propuestas de revisión a tres normas fundamentales:
ISA 330, The Auditor’s Responses to Assessed Risks; ISA 500, Audit Evidence; e ISA 520, Analytical Procedures. El proyecto busca fortalecer el marco de auditoría basado en riesgos y responder a los cambios que la tecnología ha provocado tanto en los negocios como en la obtención y evaluación de evidencia.
Las propuestas se encuentran en consulta pública hasta el 15 de diciembre de 2026, por lo que no constituyen todavía normas vigentes ni requerimientos que deban aplicarse anticipadamente. Sin embargo, permiten observar hacia dónde se dirige la práctica profesional y ofrecen una buena oportunidad para revisar la forma en que actualmente se ejecutan y documentan algunos procedimientos de auditoría.
Entre los principales cambios propuestos se encuentran una definición revisada de evidencia de auditoría para responder al entorno digital actual, mayor énfasis en el propósito de los procedimientos, requerimientos fortalecidos para evaluar la relevancia y confiabilidad de la información utilizada como evidencia y un reforzamiento del escepticismo profesional. El IAASB también propone aclaraciones relacionadas con las pruebas de controles, los procedimientos sustantivos y los procedimientos analíticos.
Tiene sentido que la revisión abarque de manera conjunta las NIA 330, 500 y 520, pues la discusión no se limita a determinar si una fuente digital es confiable. También alcanza la forma en que el auditor responde a los riesgos identificados, diseña sus procedimientos y evalúa si los resultados obtenidos son suficientes para sustentar sus conclusiones.
En otras palabras, aunque cambien las herramientas, debe mantenerse una lógica que permita seguir el trabajo realizado:
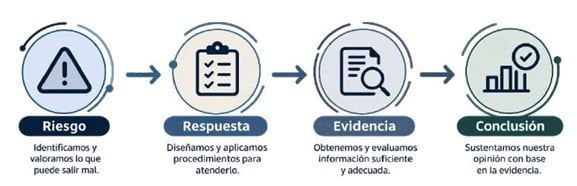
Precisamente por la velocidad con la que evoluciona la tecnología, el IAASB mantiene un enfoque basado en principios y no en herramientas específicas. Esto resulta especialmente importante: las herramientas pueden cambiar; los fundamentos de una auditoría no deberían hacerlo.

Tener información no significa tener evidencia
La facilidad para obtener y procesar información puede llevar a confundir cantidad de datos con calidad de evidencia.
Pensemos en un caso común. El auditor recibe un reporte de cuentas por cobrar en Excel por 85 millones de pesos. El total coincide con la balanza y el archivo contiene clientes, facturas, fechas, importes y antigüedad.
Existe suficiente información para comenzar a trabajar, pero la coincidencia con la balanza no necesariamente demuestra que la información sea adecuada para todos los propósitos de auditoría. Es necesario entender de dónde proviene el archivo, cómo fue generado, qué parámetros se utilizaron, si la información está completa y si fue modificada después de su extracción.
La propuesta de revisión de la NIA 500 cobra especial importancia en este punto, al fortalecer la evaluación de la relevancia y confiabilidad de la información que pretende utilizarse como evidencia de auditoría y proporcionar una base más clara para los juicios relacionados con la suficiencia y adecuación de la evidencia obtenida.
Esta evaluación resulta cada vez más necesaria conforme aumenta el uso de reportes generados por sistemas y de información que puede pasar por diferentes procesos antes de llegar al auditor.
No basta entonces con documentar qué información se recibió. Debe existir claridad respecto de por qué esa información resulta apropiada para el propósito del procedimiento y cómo contribuye a sustentar la conclusión alcanzada.
El procedimiento debe responder al riesgo
Otro aspecto relevante de las propuestas es el énfasis en el propósito de los procedimientos.
En la práctica puede ocurrir que algunos se repitan simplemente porque forman parte del programa de auditoría o porque fueron realizados en ejercicios anteriores. Se prepara una prueba global, se selecciona una muestra o se realiza una comparación analítica y el papel de trabajo queda completo. Sin embargo, completar un procedimiento no necesariamente significa haber respondido adecuadamente a un riesgo.
La pregunta debería ser sencilla: ¿para qué se realizó?
La propuesta de revisión de la NIA 330 busca fortalecer precisamente la relación entre los riesgos valorados y las respuestas del auditor, incluyendo mayor claridad respecto de las pruebas de controles y los procedimientos sustantivos.
En este contexto también se encuentra la revisión propuesta a la NIA 520. Las herramientas actuales permiten que los procedimientos analíticos vayan mucho más allá de comparar el saldo de un ejercicio contra el anterior. Es posible analizar tendencias, relacionar información financiera y no financiera, identificar operaciones fuera de determinados patrones o procesar poblaciones completas.
Esto amplía las posibilidades del auditor, pero también hace más importante comprender el objetivo del procedimiento.
Una herramienta puede analizar 300 mil registros y señalar 143 operaciones con características inusuales. El resultado puede ser muy útil, pero su valor dependerá de que la población analizada sea apropiada y de que los criterios utilizados guarden relación con el riesgo que se pretende atender. Después corresponderá al auditor determinar qué significan las excepciones y si requieren procedimientos adicionales.
Analizar el cien por ciento de una población no necesariamente representa una mejor auditoría si no existe claridad sobre qué se busca, por qué se busca y qué debe hacerse con el resultado.
Esta conexión entre riesgos, procedimientos y evidencia es, quizá, uno de los aspectos más importantes de las propuestas. La tecnología permite realizar procedimientos más amplios y eficientes, pero no sustituye el juicio necesario para determinar si esos procedimientos responden realmente a los riesgos identificados.
Tecnología sí, pero primero auditoría
Las propuestas del IAASB también llevan a reflexionar sobre la manera en que estamos formando a las nuevas generaciones de auditores.
Incluye Complemento CFDI por venta de automoviles.
Quienes tenemos personal a nuestro cargo no deberíamos limitar nuestra responsabilidad a 14 asignar procedimientos y revisar que los papeles de trabajo estén completos. También nos corresponde explicar qué riesgo estamos atendiendo, por qué se diseñó determinado procedimiento, qué evidencia esperamos obtener y cómo esa evidencia contribuye a una conclusión.
Un auditor joven puede aprender rápidamente a utilizar una herramienta de análisis de datos o de inteligencia artificial. Lo verdaderamente importante es que entienda cuándo utilizarla, para qué y qué hacer con el resultado.
Antes de enseñar a automatizar una prueba, debe entenderse qué riesgo atiende y qué se espera obtener de ella. Procesar una población completa en segundos puede hacer más eficiente el trabajo, pero pierde buena parte de su valor si quien utiliza la herramienta no comprende qué está auditando y qué evidencia necesita obtener.
Enseñar a utilizar una herramienta puede tomar unas horas; enseñar a pensar como auditor requiere acompañamiento, supervisión y experiencia.
Esta responsabilidad no es nueva. Lo que cambia es el entorno en el que debe ejercerse.
Las propuestas del IAASB buscan facilitar la aplicación de las normas frente al avance tecnológico, pero al mismo tiempo refuerzan conceptos como la relevancia y confiabilidad de la evidencia, el juicio y el escepticismo profesional.
Entonces, quizá el riesgo no sea que la tecnología sustituya al auditor, sino que se utilice para ejecutar procedimientos que no se comprenden suficientemente.
Un papel de trabajo puede estar perfectamente presentado y contener una gran cantidad de información. Una herramienta puede generar análisis complejos en segundos. Ninguno de los dos sustituye la necesidad de comprender por qué se realizó el procedimiento y si la evidencia obtenida permite alcanzar una conclusión razonable.
Las propuestas de modificación a las NIA 330, 500 y 520 todavía están sujetas a cambios, pero la discusión que plantean ya resulta pertinente. La tecnología seguirá modificando la manera en que obtenemos y analizamos información; por ello, será cada vez más importante comprender la relación entre riesgo, respuesta, evidencia y conclusión.
Enseñar a utilizar nuevas herramientas es necesario, pero más importante aún es asegurarnos de que las nuevas generaciones comprendan por qué se hace una auditoría y cómo debe hacerse.

Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!