Alerta para abogados, contadores y notarios. ¿Asesoría o Complicidad?
 ¿Asesoría o Complicidad?
MC. Y PCPLDA JESSICA KORINA RENDÓN GARCÍA
• Gerente Fiscal de la Firma RSM México Oficina Mazatlán, en el Departamento Servicios Fiscales y Prevención de Lavado de Dinero.
• Docente en la Carrera Contaduría y Finanzas – UADEO Unidad Regional Mazatlán.
• Integrante de las Comisiones de Trabajo de Prevención de Lavado de Dinero, Fiscal y Seguridad Social en ICCPS.
Los nuevos límites del riesgo penal para abogados, contadores y notarios.
Una reciente sentencia del Tribunal de Apelación en la Ciudad de México encendió las alarmas en los despachos profesionales. El caso de un policía aeroportuario que fue condenado por ayudar a un pasajero a avanzar con maletas llenas de dólares demuestra que las autoridades ya no solo persiguen a quien carga el dinero. Si usas tu firma, tu conocimiento o tu puesto para validar una operación sospechosa o “limpiar el camino”, la ley te juzgará como coautor del delito. El viejo pretexto de “yo solo presté un servicio y no sabía” ha quedado legalmente muerto.
 El esquema penal mexicano en materia de Prevención de Lavado de Dinero (PLD) ha dejado de ser un marco teórico de persecución exclusiva para los grandes capos del crimen organizado. Históricamente, en el foro legal y contable ha imperado la falsa creencia de que la responsabilidad criminal recae únicamente en el autor material; es decir, en quien resguarda el efectivo o ejecuta directamente la transferencia bancaria. Sin embargo, la resolución del Toca Penal 576/2024-II-SPA dictada por el Segundo Tribunal Colegiado de Apelación en Materia Penal del Primer Circuito el 27 de Noviembre de 2025 destruye este mito corporativo.
Esta sentencia representa un estudio obligado. Establece con claridad cómo opera la coautoría material combinada con una conducta inacabada (tentativa punible) en el delito de Operaciones con Recursos de Procedencia Ilícita (ORPI), previsto en el artículo 400 Bis del Código Penal Federal (CPF). El caso bajo análisis versa sobre la interrupción en el Aeropuerto Internacional de la Ciudad de México (AICM) del transporte de $660,420 dólares estadounidenses con destino a Medellín, Colombia.
Caso Concreto: Coautoría Funcional y Grado de Tentativa
Para desentrañar el alcance de la complicidad y la autoría accesoria en esta resolución, es indispensable analizar el desglose fáctico determinado por el Tribunal de Enjuiciamiento:
1. La Intervención Primaria: Un pasajero es detectado en los filtros de rayos X portando “orgánico denso” (billetes emplayados ocultos en su maleta y mochila).
2. El Auxilio Interno (La conducta del Cómplice/Coautor): El sujeto activo bajo análisis, aprovechando su condición de Suboficial de la Policía Federal (Seguridad Regional), intervino deliberadamente en el procedimiento. Tras ingresar al cubículo de revisión privada, asentó hechos falsos en la bitácora de servicio, simulando que el pasajero contaba con una declaración de extracción del SAT válida, permitiendo y facilitando su libre tránsito.
3. La Interrupción del Iter Criminis (camino del delito): A pesar del auxilio del servidor público, el delito no se consumó debido a un segundo filtro aleatorio implementado por la División Antidrogas de la Guardia Nacional en la sala de última espera, justamente antes de abordar el vuelo.
Calificación Jurídica y Criterio de Participación
La Fiscalía Federal y el Tribunal encuadraron la conducta en términos de la coautoría material (Artículo 13, fracción III del CPF) a título doloso. Lo trascendental para la doctrina PLD es que, formalmente, el exoficial actuó como un facilitador logístico (asimilable al concepto doctrinal de complicidad criminal o auxilio en la ejecución). Él no transportaba físicamente las divisas en el avión. No obstante, el tribunal determinó que existió un dominio funcional del hecho a través del reparto de tareas.
Al emitir un reporte interno “sin novedad”, el elemento de seguridad blindó legalmente el avance del autor material hacia la sala de abordaje.
El fallo confirma que el delito es de acción y consumación instantánea, pero perfectamente compatible con la tentativa punible (Artículo 12 del CPF) si la conducta es inacabada por causas ajenas a la voluntad de los intervinientes.
Reflexión Crítica: Un Llamado de Atención a los Profesionistas (Abogados, Contadores, Notarios y Corredores).
El verdadero valor de estudio de esta sentencia radica en su efecto multiplicador hacia el ejercicio de las Actividades Vulnerables y los servicios profesionales no financieros. Durante décadas, un amplio sector de abogados, contadores, notarios y asesores corporativos en México ha operado bajo la premisa de que “el papel aguanta todo” y que asesorar o diseñar estrategias jurídicas opacas no conlleva un riesgo penal directo.
El Concepto de “Aporte Esencial” en la Práctica Profesional
Esta resolución judicial envía un mensaje contundente: el Poder Judicial Federal está sancionando severamente a los facilitadores institucionales y operativos. Si trasladamos el criterio normativo de esta sentencia al plano corporativo, un profesional que:
- Diseñe una red de empresas fantasma con conocimiento del origen espurio de los fondos;
- Elabore actas de asamblea falsas o contratos simulados para justificar flujos de efectivo;
- O, como en el caso del policía, emita dictámenes, auditorías o certificaciones “sin novedad” a sabiendas de discrepancias fiscales profundas.
Será considerado coautor o cómplice bajo el amparo de la teoría del dominio del hecho. Su aportación técnica es un eslabón indispensable en el iter criminis.
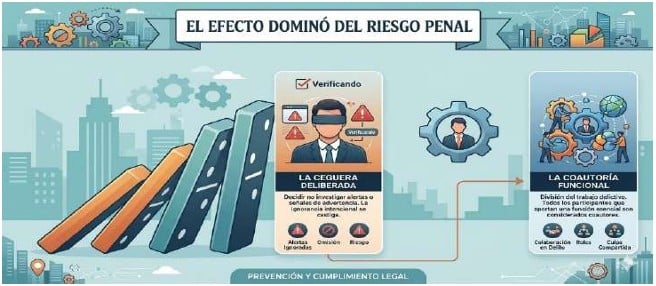
La ignorancia deliberada o el argumento de “yo solo presté un servicio profesional independiente” han quedado completamente desarmados frente a los tribunales colegiados. El estándar probatorio expuesto en este Toca Penal demuestra que el uso de la tecnología (análisis de videos de circuito cerrado, trazabilidad documental y concordancia de testimonios) es suficiente para destruir la presunción de inocencia de aquellos que operan tras bambalinas ayudando al autor material.
La implementación de esquemas de Compliance Penal Corporativo y auditorías estrictas de debida diligencia de clientes (Know Your Customer) ya no son herramientas opcionales de mercadotecnia legal; son los únicos mecanismos reales de exclusión de responsabilidad penal para los profesionales de la asesoría de negocios en el México actual.
La confirmación de la plena responsabilidad penal en este asunto pone de manifiesto que los Tribunales Federales en México penalizan el riesgo creado y la contribución funcional a la conducta delictiva, con independencia de que los recursos logren o no salir de las fronteras nacionales o integrarse formalmente a la economía legal. La complicidad en materia corporativa y profesional debe ser reinterpretada bajo este nuevo lente judicial.
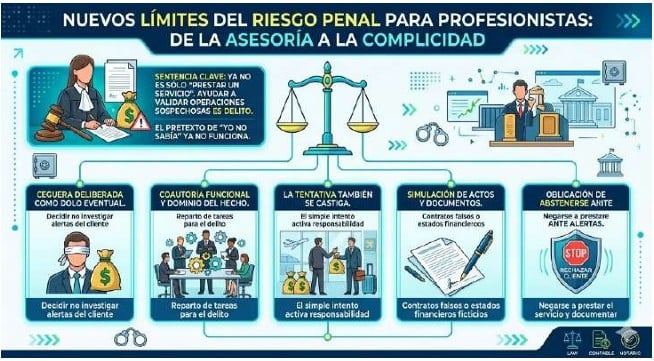
La recomendación va en el sentido de este criterio jurisprudencial de proyectar estándares mínimos para evitar la figura de la ceguera deliberada en el ámbito fiscal, aduanero, financiero, corporativo, laboral, prevención de lavado de dinero, entre otros que forman parte de los modelos de negocios, estableciendo de manera enunciativa:
El Espejo para los Profesionistas (Abogados, Contadores y Notarios)
Esta sentencia no es solo para policías; es un balde de agua fría para todos los profesionales que asesoramos a empresas en México. Tenemos que cambiar el paradigma de pensamiento: “Si mi cliente me trae un contrato falso o dinero de dudosa procedencia, mientras yo solo firme los papeles o haga la contabilidad, el problema es de él”.
Esta forma de pensar es un error gravísimo. Si llevamos el caso del policía al mundo de las oficinas:
- Un abogado que diseña un contrato falso para justificar que una empresa fantasma reciba millones de pesos;
- Un contador que firma estados financieros de una empresa que sabe que no tiene ni oficinas ni empleados reales (operaciones simuladas);
- Un notario que crea empresas usando prestanombres (identidades robadas o de personas de bajos recursos) sin investigar quién está detrás;
están haciendo exactamente lo mismo que el policía: están usando su firma y su profesión para validar un acto ilegal y “limpiar el camino” al delincuente.
Hoy en día, los jueces ya no creen el cuento de “yo no sabía”. Si las alertas eran obvias (como ver maletas llenas de dólares emplayados o ver empresas que mueven millones sin tener un solo escritorio), la ley considera que el profesionista decidió cerrar los ojos a propósito (ceguera deliberada) para ganarse un honorario, y lo van a juzgar como cómplice o coautor del lavado de dinero.
- Política de Conocimiento del Cliente (KYC) y Beneficiario Controlador.
- Análisis de Congruencia Operativa y Perfil Transaccional.
- Matriz de Identificación de Alertas de Riesgo.
- Protocolo de Documentación del Rechazo o Deber de Abstención.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!