Reforma Fiscal RESICO 2027. Aprobado el IVA opcional del 7%, nuevos límites de ingresos y más cambios. – Incluye simulador de IVA
Reforma Fiscal RESICO 2027:
Aprobado el IVA opcional del 7%, nuevos límites de ingresos y más cambios.
La reforma amplía el acceso al Régimen Simplificado de Confianza y modifica sus reglas para personas físicas y morales. Pero atención: pagar el IVA mediante la opción del 7% no significa facturar con esa tasa ni garantiza que todos paguen menos.
Las modificaciones publicadas en el Diario Oficial de la Federación el 13 de noviembre de 2026 obligan a revisar la conveniencia de tributar en RESICO durante el próximo año. Las disposiciones que se explican en este artículo entran en vigor el 1 de enero de 2027; no deben aplicarse anticipadamente a las obligaciones de 2026.
La novedad que probablemente generará más preguntas es la opción de pagar el IVA aplicando el 7% a las contraprestaciones gravadas efectivamente cobradas, disponible tanto para personas físicas como para personas morales de RESICO. Su fundamento está en el artículo 25, fracción XVIII, de la Ley de Ingresos de la Federación para 2027.
Sin embargo, la reforma no se limita al IVA. También aumenta los límites de ingresos, modifica las posibilidades de regresar al régimen y mejora los porcentajes de deducción de inversiones para personas morales.
1. RESICO 2026 contra 2027: los principales cambios en ISR
| Concepto | Aplicable en 2026 | A partir de 2027 |
|---|---|---|
| Límite de ingresos para personas físicas | $3,500,000 | $5,000,000 |
| Límite de ingresos para personas morales | $35,000,000 | $50,000,000 |
| Naturaleza del RESICO para personas morales que cumplen los requisitos | Obligatorio | Opcional |
| Límite de ingresos exentos de ISR para personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras | $900,000 | $1,000,000 |
El comparativo deriva de los artículos 113-E y 206 de la LISR, en su texto anterior y en la reforma publicada para 2027. Estos límites no sustituyen los demás requisitos y exclusiones para tributar en el régimen. Cámara de Diputados
2. IVA opcional del 7%: sí fue aprobado, pero no es una nueva tasa para facturar
Esta es la distinción más importante:
Una cosa es el IVA que se traslada al cliente y otra el impuesto que el contribuyente determina para pagar al SAT.
Quien elija esta opción deberá seguir trasladando el IVA a la tasa que corresponda a su operación conforme a la Ley del IVA. Por tanto, una operación gravada al 16% seguirá facturándose al 16%, aunque el emisor haya elegido el mecanismo de pago del 7%.
¿Cómo se determinará el pago?
Bajo esta opción, la mecánica será:
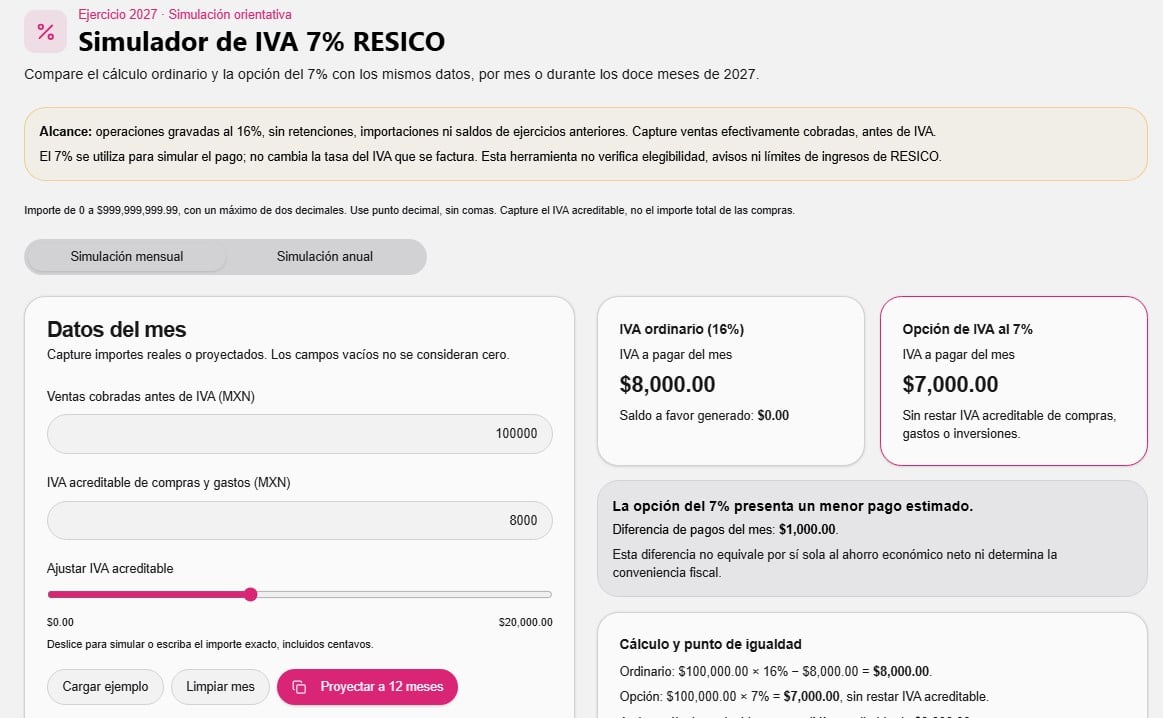
Contraprestaciones gravadas efectivamente cobradas, sin incluir el IVA trasladado × 7% − IVA que le hayan retenido en el mes.
Los pagos serán mensuales y definitivos. La disposición permite disminuir el IVA retenido al contribuyente, pero no permite acreditar el IVA de sus compras, gastos, inversiones o importaciones.
En cambio, bajo la mecánica ordinaria, el pago mensual se determina considerando el IVA de las actividades del periodo, menos el acreditamiento procedente y, en su caso, el IVA retenido. Ahí está la comparación que debe hacerse antes de elegir. Orden Jurídico
Ejemplo: el mismo ingreso puede producir decisiones diferentes
Supongamos dos contribuyentes que cobran $100,000 más $16,000 de IVA durante un mes. Ambos cumplen los requisitos para elegir la opción, no tienen retenciones ni saldos anteriores y únicamente realizan operaciones gravadas al 16%.
La diferencia está en el IVA de sus compras y gastos:
| Concepto | Caso A: menor IVA acreditable | Caso B: mayor IVA acreditable |
|---|---|---|
| Operaciones efectivamente cobradas, antes de IVA | $100,000 | $100,000 |
| IVA trasladado y cobrado | $16,000 | $16,000 |
| IVA acreditable bajo la mecánica ordinaria | $5,000 | $12,000 |
| IVA a pagar con la mecánica ordinaria | $11,000 | $4,000 |
| IVA a pagar con la opción del 7% | $7,000 | $7,000 |
| Diferencia al elegir el 7% | Pagaría $4,000 menos | Pagaría $3,000 más |
Ejemplos ilustrativos de cálculo; no incluyen efectos en ISR ni tratamientos especiales.
En el primer caso, la opción reduce el IVA a enterar. En el segundo, lo aumenta.
La conclusión no es “el 7% siempre conviene”, sino “hay que compararlo con el IVA que realmente se acredita”. Además, la evaluación debe proyectarse para todo el ejercicio, incluyendo compras extraordinarias e inversiones, porque la opción no podrá cambiarse durante el año.
¿La diferencia entre el IVA cobrado y el pagado causa ISR?
El texto aprobado establece que la diferencia entre las cantidades trasladadas por concepto de IVA y el impuesto pagado mediante esta opción no se considera ingreso para efectos del ISR.
Por ejemplo, sin retenciones, si se trasladan $16,000 y se pagan $7,000, la diferencia es de $9,000. Pero esos $9,000 no equivalen automáticamente al beneficio económico neto, porque debe considerarse el IVA pagado a proveedores que ya no podrá acreditarse.
El aviso y la permanencia son parte de la decisión
Para ejercer la opción deberá presentarse un aviso al SAT dentro de los 30 días siguientes al primer cobro del año por las actividades correspondientes, conforme a las reglas que emita la autoridad. Solo podrá aplicarse por meses de calendario completos.
Una vez elegida, no podrá variarse durante el ejercicio. Si el contribuyente deja de tributar en RESICO, también cesará esta opción a partir del mes en que deje de ubicarse en los supuestos del régimen. No es un mecanismo para escoger cada mes la alternativa que arroje menos impuesto.
¿Qué pasa con las importaciones?
La importación de bienes tangibles tiene un tratamiento separado: el IVA se paga conforme a la tasa y las disposiciones que le correspondan, con carácter definitivo, y no puede acreditarse bajo esta opción.
Además, el monto de las importaciones durante el ejercicio no deberá superar los límites a los que remiten los artículos 113-E y 206: $5 millones para personas físicas y $50 millones para personas morales. Si se exceden, deberá abandonarse la opción en el mes inmediato siguiente.
Una facilidad de contabilidad, exclusivamente para personas físicas
La disposición libera a las personas físicas de llevar contabilidad por los actos o actividades sujetos a esta opción. Esa facilidad no se extiende en los mismos términos a las personas morales y no debe interpretarse como una eliminación general de las obligaciones fiscales.
Punto de atención: operaciones a tasa 0%, estímulos fronterizos, saldos a favor y retenciones superiores al impuesto calculado requieren un análisis específico. Los ejemplos anteriores no resuelven esos escenarios.
3. Personas físicas: más espacio para permanecer en RESICO y nuevas reglas de regreso
El límite sube a $5 millones
El artículo 113-E permite optar por RESICO a las personas físicas con las actividades previstas en ese precepto cuyos ingresos del ejercicio inmediato anterior no excedan de $5 millones. También se ajusta a esa cantidad el requisito de ingresos para reanudar actividades previsto en el artículo 113-H.
Esto abre la posibilidad de revisar casos que quedaban fuera por el límite anterior. Por ejemplo, una persona física con $4.2 millones de ingresos podría cumplir el nuevo requisito de monto, sin que eso signifique que su incorporación sea automática: debe reunir las demás condiciones del régimen.
No aumentan las tasas de ISR
Las tablas reformadas conservan las tasas de 1%, 1.1%, 1.5%, 2% y 2.5%. El último renglón se ajusta al nuevo límite de $5 millones.
También debe mantenerse clara una diferencia: el IVA opcional del 7% no sustituye al ISR. Son impuestos distintos; elegir esa opción no convierte todas las obligaciones del contribuyente en un único pago del 7%.
Se amplía la posibilidad de regresar
El nuevo texto permite que quienes hayan dejado RESICO vuelvan a tributar en él a partir del ejercicio fiscal siguiente, siempre que los ingresos del ejercicio inmediato anterior no excedan de $5 millones y estén al corriente en sus obligaciones fiscales.
La modificación es relevante frente a la redacción legal anterior, que distinguía entre la salida por exceder ingresos y la salida por incumplimiento, prohibiendo el regreso en este último supuesto. La comparación debe hacerse entre textos legales, sin confundirla con las facilidades administrativas que pudieran resultar aplicables. Diario Oficial de la Federación
Si se rebasa el límite, los meses anteriores tienen un tratamiento expreso
La reforma señala que, al exceder el límite de ingresos, se tributará en el régimen que corresponda a partir del mes siguiente y los pagos efectuados en los meses transcurridos se considerarán definitivos. Es una precisión importante para revisar los efectos de la salida del régimen.
4. Sector primario: exención de $1 millón y pago únicamente sobre el excedente
Para las personas físicas dedicadas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras, el artículo 113-E aumenta a $1 millón el límite de ingresos efectivamente cobrados por los que no se paga ISR.
Aquí conviene leer conjuntamente la LISR y la Ley de Ingresos. El artículo 25, fracción II, de la LIF 2027 dispone que, cuando se supere ese monto, el ISR se pagará únicamente por la cantidad que exceda del millón de pesos.
Por ejemplo, con ingresos de $1,200,000, la porción excedente sería de $200,000, siempre que se cumplan los requisitos del supuesto. Rebasar el millón no significa, por esta disposición, gravar automáticamente la totalidad de los ingresos.
5. Personas morales: límite de $50 millones y régimen opcional
Incluye Complemento CFDI por venta de automoviles.
El artículo 206 reformado permite que las personas morales residentes en México, constituidas únicamente por personas físicas y que cumplan las demás condiciones, opten por RESICO con ingresos del ejercicio inmediato anterior de hasta $50 millones. La redacción cambia de una obligación a una posibilidad de elección.
Esto hace necesario comparar RESICO contra el régimen general considerando la operación real de la empresa, no solamente el nivel de ingresos.
La tasa de ISR de las personas morales no se convierte en la de personas físicas: el impuesto anual continúa determinado conforme a los artículos 212 y 9 de la LISR, con la tasa del 30% sobre el resultado fiscal correspondiente. Diario Oficial de la Federación
El regreso no es irrestricto
La nueva posibilidad de reingreso se refiere a quienes salieron conforme al segundo párrafo del artículo 206, relacionado con exceder el límite de ingresos.
Para regresar deberán obtener, en un ejercicio posterior al de la salida, ingresos que no excedan de $50 millones, estar al corriente y cumplir los demás requisitos. La opción podrá ejercerse desde el ejercicio inmediato siguiente a aquel en que se satisfagan esas condiciones. No debe presentarse como un permiso general para salir voluntariamente y volver cuando resulte conveniente.
El artículo 214 también reconoce la salida voluntaria y establece que las obligaciones del Título II se cumplirán a partir del ejercicio siguiente a aquel en que se deje de reunir los requisitos o se opte por abandonar RESICO.
6. Mayores porcentajes para deducir inversiones en RESICO personas morales
El artículo 209 incrementa diversos porcentajes máximos. Entre los cambios más relevantes están los siguientes:
| Inversión o concepto | Porcentaje en 2026 | Porcentaje para 2027 |
|---|---|---|
| Construcciones en general | 13% | 26% |
| Mobiliario y equipo de oficina | 25% | 50% |
| Automóviles y demás vehículos señalados en la fracción correspondiente | 25% | 50% |
| Computadoras, servidores y demás equipo de cómputo señalado en la ley | 50% | 100% |
| Dados, troqueles, moldes, matrices y herramienta | 50% | 100% |
| Cargos diferidos | 5% | 10% |
| Erogaciones realizadas en periodos preoperativos | 10% | 20% |
Son porcentajes máximos del artículo 209; no una autorización para omitir los requisitos de deducibilidad. Cámara de Diputados
Hay dos precauciones importantes.
La primera: se conserva el requisito relacionado con el monto total de inversiones de $3 millones previsto en el artículo 209. Su aplicación debe revisarse junto con las reglas correspondientes; los porcentajes especiales no deben utilizarse indiscriminadamente. Cámara de Diputados
La segunda: las inversiones realizadas hasta el 31 de diciembre de 2026 conservarán los porcentajes que les correspondan conforme a la disposición transitoria. Por tanto, no procede duplicar automáticamente la deducción de los activos que ya tenía la empresa.
7. ¿El nuevo límite de deducciones y pérdidas también afecta a RESICO?
No debe confundirse el RESICO de personas morales con el nuevo mecanismo del Capítulo X del Título II de la LISR.
El artículo 78-A dirige ese mecanismo a personas morales residentes en México con ingresos acumulables del Título II superiores a $50 millones y que determinen utilidad fiscal, sujeto a las demás disposiciones del capítulo. No es una restricción que se aplique automáticamente a todos los contribuyentes de RESICO.
Sin embargo, una empresa que abandone RESICO y pase al régimen general deberá revisar si queda comprendida en esos supuestos. La decisión de cambiar de régimen debe considerar también las reglas que encontrará al salir, no únicamente las que deja atrás.
Antes de elegir, haga números de todo el ejercicio
Para preparar 2027, el análisis debe concentrarse en tres decisiones:
- Acceso y permanencia: identificar quiénes podrán entrar, continuar o regresar al régimen con los nuevos límites.
- IVA: comparar la mecánica ordinaria contra el 7%, incorporando compras, inversiones, retenciones y operaciones especiales de todo el año.
- Personas morales: evaluar conjuntamente el régimen de ISR, las deducciones de inversiones y los efectos de una eventual salida.
La opción de IVA está prevista en la Ley de Ingresos para el ejercicio 2027. Su aplicación requiere atender el aviso y las reglas operativas del SAT; no debe asumirse que permanecerá automáticamente en ejercicios posteriores.
RESICO 2027 ofrece nuevas posibilidades, pero la mejor decisión no se obtiene comparando únicamente porcentajes. Se obtiene revisando ingresos, compras, inversiones, retenciones y cumplimiento. El 7% puede ser conveniente para un contribuyente y más costoso para otro: el trabajo del contador será demostrarlo con números.
Este artículo fue preparado con Inteligencia Artificial supervisado por humanos. Resume los principales cambios de las publicaciones analizadas al 13 de noviembre de 2026. La aplicación a cada contribuyente requiere revisar el texto legal completo, sus disposiciones transitorias y las reglas administrativas correspondientes.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!