La tecnología es un motor de cambio, pero no un sustituto del criterio profesional. Las tres olas tecnológicas y la resiliencia del Contador Público en México.
 Tres olas tecnológicas y la resiliencia del Contador Público en México: una evolución de altura
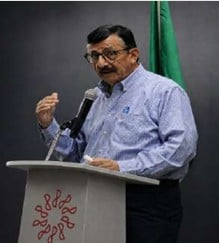
RENÉ BELTRÁN CORONA
Cargo: Asociado Vitalicio. Institución: Colegio de Contadores Públicos de Mexicali, A.C.
renebeltran@yahoo.com
Introducción
Durante las últimas décadas, la conversación sobre el futuro de la Contaduría Pública en México ha estado marcada por un sentimiento de incertidumbre ante cada avance tecnológico. Sin embargo, la evidencia histórica sugiere que las profesiones basadas en la responsabilidad y el juicio experto no desaparecen; por el contrario, se transforman, elevan su umbral de competencia y desplazan su valor hacia funciones de mayor complejidad. Lejos de un colapso ocupacional, la carrera mantiene hoy niveles de empleabilidad y remuneración sumamente competitivos, demostrando que la tecnología es un motor de cambio, pero no un sustituto del criterio profesional. Este artículo analiza esta evolución a través de tres hitos fundamentales que han reconfigurado la esencia del trabajo contable.

I. El legado de las primeras transformaciones:
Del cálculo a la trazabilidad. La práctica contable moderna ha sido moldeada por dos grandes saltos previos que sirven como base analítica para entender el presente.
La primera ola (años 80 y 90) se caracterizó por la automatización del cálculo mediante la hoja electrónica. Herramientas como VisiCalc, Lotus 1-2-3 y posteriormente Microsoft Excel permitieron al Contador Público (CP) delegar la aritmética manual para enfocarse en la modelación de escenarios y el análisis financiero estratégico. Esta etapa profesionalizó la disciplina al “subir el piso” de lo mínimo esperado y elevar el potencial de lo que un contador con criterio podía proyectar.
La segunda ola (1995-2015) trajo consigo la digitalización sistémica impulsada por Internet y los sistemas ERP. En México, este hito se vivió con una intensidad particular debido a la digitalización fiscal institucionalizada. La implementación obligatoria del CFDI en 2014 y la contabilidad electrónica forzaron una trazabilidad absoluta de las operaciones, integrando el cumplimiento normativo directamente en los flujos de datos de las empresas. En este escenario, el valor del profesional se desplazó del registro manual hacia el diseño de procesos, el control interno y la supervisión de la integridad de la información en tiempo real.
II. La tercera ola: Automatización interpretativa y el juicio experto.
Actualmente, la profesión navega la tercera ola, definida por la Inteligencia Artificial (IA) y la automatización interpretativa. A diferencia de las etapas anteriores, la IA no se limita a procesar datos; ahora es capaz de sugerir clasificaciones, redactar borradores técnicos y resumir normativas complejas a velocidades humanas imposibles.
 No obstante, esta tecnología introduce una nueva fragilidad: el riesgo de “alucinaciones” o falsedades plausibles generadas por algoritmos que carecen de contexto ético. Aquí es donde el núcleo de la profesión se vuelve más crítico que nunca. Si bien la IA funciona como una asistencia cognitiva de alto impacto, carece de la dimensión ética, legal y profesional que implica un dictamen o una firma. El CP actual deja de ser un productor de información para convertirse en un gobernador de la confiabilidad, responsable de validar la evidencia y aplicar el escepticismo profesional sobre los resultados tecnológicos.
III. Nota de integridad: El binomio Humano-IA
En congruencia con los estándares de transparencia y ética que rigen a la profesión, se declara que el desarrollo de este artículo se realizó bajo una metodología de binomio HumanoIA. El autor utilizó herramientas de inteligencia artificial exclusivamente como apoyo editorial para la estructuración de ideas y síntesis de borradores. No obstante, la selección de fuentes técnicas, la interpretación de los datos fiscales mexicanos, la auditoría crítica de los hechos y la responsabilidad final sobre cada conclusión presentada son competencia exclusiva y humana de quien suscribe.
Conclusión
Un reto para las nuevas generaciones la tecnología no representa una amenaza existencial, sino un peldaño evolutivo. A las nuevas generaciones de contadores se les presenta el reto de aceptar esta estafeta tecnológica con la ambición de llevar a la profesión a niveles de consultoría y estrategia nunca vistos. La IA es un escalón que eleva el estándar mínimo exigido, pero que también expande significativamente el potencial creativo y el impacto social de nuestro trabajo. El compromiso de los futuros profesionales debe ser el de nunca perder la autonomía ni la ética, asegurando que el Contador Público siga siendo el garante inamovible de la confianza en el mundo económico.



Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!