¿Se puede negociar con la Administración Tributaria? Conoce los Mecanismos Alternativos de Solución de Controversias (MASC)
¿Se puede negociar con la Administración Tributaria?
Los MASC y una nueva forma de gestionar las controversias fiscales
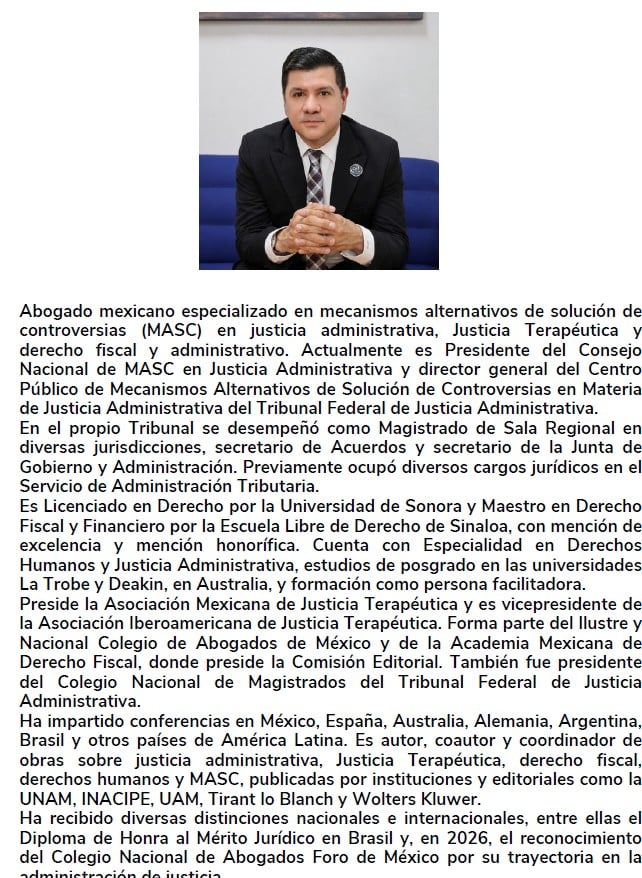
Luis Enrique Osuna Sánchez
La relación entre contribuyentes y la administración tributaria tiene muchas dimensiones, sin embargo, la que en cierto modo aparece frente a todas ellas es la jurídica, esto es, esta relación descansa en obligaciones previstas en la ley y en el ejercicio de facultades de la autoridad tributaria. Quizá por ello, nos cuesta mucho hablar de MASC en materia fiscal.
Desde esta aproximación, es difícil imaginar a la autoridad fiscal y a los contribuyentes sentados, buscando una solución conjunta y favorable para ambas partes. Sin embargo, si lo pensamos un poco, lo extraño es que esto no sea lo cotidiano. ¿Porqué las diferencias entre el fisco y los gobernados no pueden arreglarse civilizadamente a través del dialogo? ¿qué tiene realmente de imposible ello?
Cuando nos adentramos a la legislación en materia de mecanismos alternativos de solución de controversias en materia fiscal, entendemos que no se trata de saber si una autoridad puede negociar el impuesto que legalmente corresponde pagar, como si estuviéramos frente a operaciones entre particulares.
Evidentemente no se trata de eso. La verdadera cuestión es determinar si dentro de una controversia fiscal hay aspectos respecto de los cuales el orden jurídico permite o podría permitir construir una solución consensuada dentro de la legalidad, respetando el interés público y sin afectar la seguridad jurídica.
Eso es lo que buscan los mecanismos alternativos de solución de controversias en materia de justicia administrativa.
La Ley General de Mecanismos Alternativos de Solución de Controversias abrió un nuevo camino para el ámbito administrativo. En el artículo 115 permite utilizar los MASC antes o durante procedimientos administrativos pendientes de solución, así como durante la sustanciación de los juicios contencioso administrativos e incluso en la etapa de ejecución de sentencia. Para que procedan, la propia Ley exige, entre otras condiciones, que la materia sea susceptible de transacción. El arbitraje está expresamente y en mi opinión justificadamente, excluido de la justicia administrativa.
En ese entendimiento, tenemos entonces que abandonar dos extremos equivocados. El primero, el que sostiene que como las contribuciones derivan de la ley, nada puede resolverse mediante un MASC, mientras el segundo conjetura lo contrario, afirmar que con la llegada de los mecanismos alternativos cualquier crédito fiscal, cualquier acto de autoridad o cualquier consecuencia tributaria puede llevarse mediante negociación abierta sin límite alguno.
Ambas posiciones se alejan del sentido y naturaleza del modelo mexicano de mecanismos alternativos.
La legalidad sigue siendo el punto de partida. Por el solo hecho de acudir a un MASC, una autoridad no adquiere facultades nuevas, ni por ello puede disponer libremente de recursos públicos, desconocer obligaciones tributarias, afectar derechos de terceros o derechos humanos o pactar en contra del orden público.
Sin embargo, no debemos olvidar que la legalidad no es sinónimo de litigio forzoso. Desde la defensa fiscal nos han entrenado para pasar casi de inmediato de la existencia de una diferencia jurídica con la autoridad a la urgencia de que un tribunal determine quién tiene razón. Sin embargo, entre ambos momentos existe un espacio que, al no tener una posibilidad legal de hacerlo, hemos explorado muy poco.
Es posible que antes de llegar a un juicio, podamos identificar con exactitud cuál es la verdadera controversia, qué aspectos son jurídicamente indisponibles y cuáles podrían admitir la construcción de una solución distinta dentro del margen que la propia ley permite.
En mi opinión, está es una de las tareas más interesantes que debemos trabajar en los MASC en materia fiscal. No se trata de determinar si determinado “asunto fiscal” es negociable. Hay que entender que no estamos revisando la legalidad de un procedimiento o de una resolución, sino visualizando a una controversia como un todo integral, frente a una complejidad que se escapa de la diferencia estrictamente jurídica.
Así es, una controversia con el fisco, frecuentemente implica interpretaciones distintas sobre determinados hechos, consecuencias jurídicas sujetas a interpretación, formas de cumplimiento, plazos, obligaciones accesorias, cuestiones relacionadas con la ejecución de un acto de autoridad o de una sentencia jurisdiccional, además de otros componentes que deben analizarse aisladamente y con mucho cuidado.
Creo que por ello la Ley utiliza una expresión enfática “que la materia del conflicto o controversia sea susceptible de transacción.”
Por ello, el análisis de procedencia de los MASC administrativos no debe realizarse de manera genérica atendiendo al área del derecho, afirmando a priori y en términos absolutos que “lo fiscal se puede” o “lo fiscal no se puede”. Lo cierto es que lo que debe analizarse es la controversia concreta y no la materia o el acto de autoridad en lo especifico.
Dicho de otro modo, no todo conflicto fiscal es susceptible de un MASC, pero tampoco es jurídicamente correcto excluirlos por el solo hecho de ser fiscal. El artículo 128 de la Ley General nos da una serie de supuestos respecto de los cuales no se deben tramitar los MASC administrativos —orden público, derechos de terceros y determinadas materias expresamente identificadas, etc. —, pero no prevé una exclusión general para las controversias fiscales. La legislación vigente no la contiene.
Tradicionalmente, cuando a un contribuyente se le notifica una resolución fiscal empieza a pensar de inmediato y probablemente de la mano de su abogado en conceptos de impugnación. Analizamos si la autoridad tiene competencia, si existe indebida fundamentación o motivación, si se cometieron violaciones procedimentales, si la valoración probatoria fue adecuada o si la autoridad realizó interpretaciones incorrectas de las normas. Ello sigue siendo indispensable.
Por eso afirmo siempre que MASC no llegaron para sustituir al litigio ni pretender hacer innecesaria la función jurisdiccional. Hay muchas controversias en las que una sentencia es lo que se necesita, especialmente cuando hay que definir una cuestión jurídica, controlar la actuación de la autoridad o proteger derechos frente a decisiones que no admiten una solución consensuada.
Pero en el nuevo escenario, el abogado contemporáneo debe hacerse una pregunta adicional: ¿Qué parte de este conflicto necesita realmente una sentencia y qué parte podría resolverse de otra manera? En mi parecer, esa pregunta transformará la práctica profesional de manera pronunciada, aunque México no parte de cero en materia de diálogo entre contribuyente y autoridad fiscal, tenemos años con los acuerdos conclusivos.
El Código Fiscal de la Federación permite que determinados contribuyentes sujetos al ejercicio de facultades de comprobación soliciten ante la Procuraduría de la Defensa del Contribuyente la adopción de un acuerdo respecto de hechos u omisiones con los que no estén de acuerdo. Existe un procedimiento especial y un ámbito específico de aplicación.
Debo señalar a título personal, que los acuerdos conclusivos constituyen un mecanismo especial intrafiscalización diseñado para una etapa determinada de la relación fiscalizadora, un espacio bastante acotado. Los MASC en justicia administrativa, por su parte, responden a una arquitectura más amplia. La Ley General contempla su utilización tanto en sede administrativa como durante el procedimiento contencioso administrativo y, bajo determinadas condiciones, incluso durante el cumplimiento de una sentencia.
No se trata, por tanto, de eliminar a los acuerdos conclusivos y mucho menos de duplicarlos. De lo que se trata es de mostrar que la lógica consensual ya conocemos en una parte del derecho tributario moderno y que cada vez se amplían espacios dentro de la justicia fiscal y administrativa.
Puedo afirmar, que una de las mayores dificultades para desarrollar los MASC con autoridades públicas consiste precisamente en evitar que la flexibilidad se confunda con discrecionalidad arbitraria. Un servidor público debe saber por qué puede participar, hasta dónde puede llegar y cuáles son las consecuencias jurídicas de lo que acuerde en nombre del Estado.
El Código Fiscal de la Federación permite que determinados contribuyentes sujetos al ejercicio de facultades de comprobación soliciten ante la Procuraduría de la Defensa del Contribuyente la adopción de un acuerdo respecto de hechos u omisiones con los que no estén de acuerdo. Existe un procedimiento especial y un ámbito específico de aplicación.
De ahí que me parezca sumamente atinado, que la Ley General haya incorporado el documento dictamen técnico-jurídico como uno de los instrumentos del modelo mexicano de MASC en materia de justicia administrativa. Ese documento debe contener un análisis jurídico, de riesgo de responsabilidades de las personas servidoras públicas y de viabilidad presupuestaria respecto de la participación del organismo en el mecanismo. Su importancia es indiscutible.
Ahora, el diálogo con los contribuyentes no debería depender de la buena voluntad personal de los funcionarios públicos, la posibilidad de diálogo debe depender de elementos objetivos de competencia, de razones jurídicas y márgenes identificables y verificables. Ello protege a la autoridad también.
Durante décadas, una de las barreras culturales para lograr soluciones consensuadas con las autoridades administrativas es la errónea percepción de que es más seguro defender el interés fiscal en un litigio que asumir la responsabilidad de ejercer una facultad legalmente valida mediante un acuerdo.
Si seguimos con la visión institucional de que decisión distinta a irse a juicio implica una concesión indebida, el incentivo será siempre llevar el caso hasta sus últimas consecuencias, aun y cuando tengamos una solución jurídicamente posible y mejor para todas las partes. El famoso ganar/ganar.
Si entendemos la naturaleza de los MASC, veremos que nos obligan a construir una cultura nueva y diferente: dialogar no significa ceder ilegalmente. Estamos frente a la evolución de la justicia administrativa, donde dialogar ahora significa justificar jurídicamente por qué una determinada solución es posible.
Hay diferencias importantes respecto de las negociaciones netamente privadas. En los MASC administrativos los acuerdos no quedan desamparados a la voluntad de las personas que se sentaron en la mesa.
En los MASC, los convenios se remiten a una persona juzgadora para su aprobación. La Ley le ordena verificar que el convenio construido por las partes con la ayuda de una persona facilitadora no contravenga disposiciones de orden público, no afecte derechos de terceros y que sus términos no resulten notoriamente desproporcionados. Una vez aprobado, adquiere carácter de cosa juzgada.
Esa es arquitectura del sistema. La persona facilitadora no sustituye a la autoridad fiscal. La autoridad fiscal no sustituye a la persona magistrada y la persona juzgadora no es una facilitadora. Cada una conserva una función distinta.
Los MASC son un espacio para que las partes exploren y encuentren una solución, por ello, en esta arquitectura la autoridad participa dentro de sus competencias y límites. Mientras, la función jurisdiccional conserva un control de legalidad limitado para que el resultado pueda incorporarse válidamente al sistema jurídico.
Reconocemos el terreno, la justicia fiscal se ha desarrollado alrededor de una extraordinaria y necesaria sofisticación técnica. Por ello hemos edificado procedimientos, medios de defensa, criterios jurisprudenciales y una cultura profesional muy especializada para determinar si un acto fiscal se emitió o no conforme a derecho. Sigue siendo tan importante como siempre.
Pero ya llegó el momento de complementar esa modalidad y añadir una capacidad que hasta ahora estaba guardada, la de aprender a gestionar jurídicamente el conflicto antes de asumir que su única salida posible es una sentencia.
La anterior afirmación es trascendente, un expediente fiscal puede tardar años en recorrer facultades de comprobación, recursos, juicio contencioso, amparo y cumplimiento. Al final puede existir una sentencia impecable desde el punto de vista jurídico y, aun así, permanecer dificultades materiales, financieras, administrativas o de ejecución que originaron o prolongaron el conflicto.
Resolver jurídicamente y resolver el conflicto no siempre significan exactamente lo mismo. He insistido en otras ocasiones en que los MASC no deben promocionarse simplemente como una justicia más rápida o más barata. Reducirlos a eso sería desperdiciar buena parte de su potencial.
Su aportación más profunda está en permitir una forma diferente de aproximarse a determinados conflictos. En lugar de preguntar solamente quién tiene razón, obligan a identificar qué necesita realmente ser resuelto, cuáles son los márgenes que permite el orden jurídico y si existe una solución capaz de cumplir simultáneamente con legalidad, interés público y derechos de las personas.
En materia fiscal el reto será mayor porque el principio de legalidad tributaria exige una especial disciplina. Eso es muy positivo.
Los MASC administrativos no necesitan menos derecho. Necesitan más análisis jurídico. Una negociación responsable con una autoridad fiscal no puede surgir de la improvisación.
Los MASC en materia fiscal requieren de un conocimiento profundo de la legislación tributaria, las facultades de la autoridad, la naturaleza del acto, el origen de la controversia, los límites presupuestarios y las consecuencias que tendría cualquier posible convenio.
Por eso afirmo que estamos en un proceso de transformación en el perfil del abogado fiscalista.
Ya no basta con saber combatir una resolución, habrá asuntos en los que resulte necesario saber analizar un conflicto, distinguir posiciones de intereses, construir alternativas jurídicamente posibles y reconocer a tiempo cuándo una controversia no admite una solución consensuada. De hecho, todo ello forma parte de una buena práctica de los MASC.
No todos los conflictos deben terminar en convenio, pero tampoco en una sentencia. A veces el mejor resultado de un mecanismo será confirmar que existe una diferencia jurídica que necesita ser resuelta por una persona magistrada.
La existencia de MASC no disminuye la importancia del Tribunal. Al contrario, permite reservar la decisión jurisdiccional para aquellos aspectos en los que verdaderamente se necesita.
El Centro Público de Mecanismos Alternativos de Solución de Controversias en materia de Justicia Administrativa del Tribunal Federal de Justicia Administrativa inició funciones el 1 de octubre de 2025 y conoce de mecanismos provenientes tanto de sede administrativa como jurisdiccional. La negociación, la mediación y la conciliación forman parte de los mecanismos previstos en su regulación.
Estamos, en una etapa todavía temprana. Muchos de los límites prácticos y jurídicos tendrán que ir definiéndose conforme se construyan experiencias, criterios y mejores prácticas.
Eso me parece preferible a intentar resolver desde ahora todas las preguntas mediante afirmaciones absolutas.
La materia fiscal probablemente será uno de los espacios donde esta discusión resulte más rica precisamente porque obliga a encontrar un equilibrio muy delicado entre dos ideas que no deberían considerarse incompatibles: la estricta legalidad con la que debe actuar la autoridad y la posibilidad de administrar inteligentemente los conflictos que surgen de esa actuación.
Por eso, cuando alguien me pregunta si ahora “se puede negociar con el fisco”, mi respuesta requiere una precisión: No se negocia la ley. Se trabaja sobre el conflicto dentro de los márgenes que la ley permite.
Luis Enrique Osuna Sánchez

Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!