¿El programa del SAT para Regularización Fiscal 2026 terminó el 31 de octubre de 2026? ¿Qué se prevé para 2027?
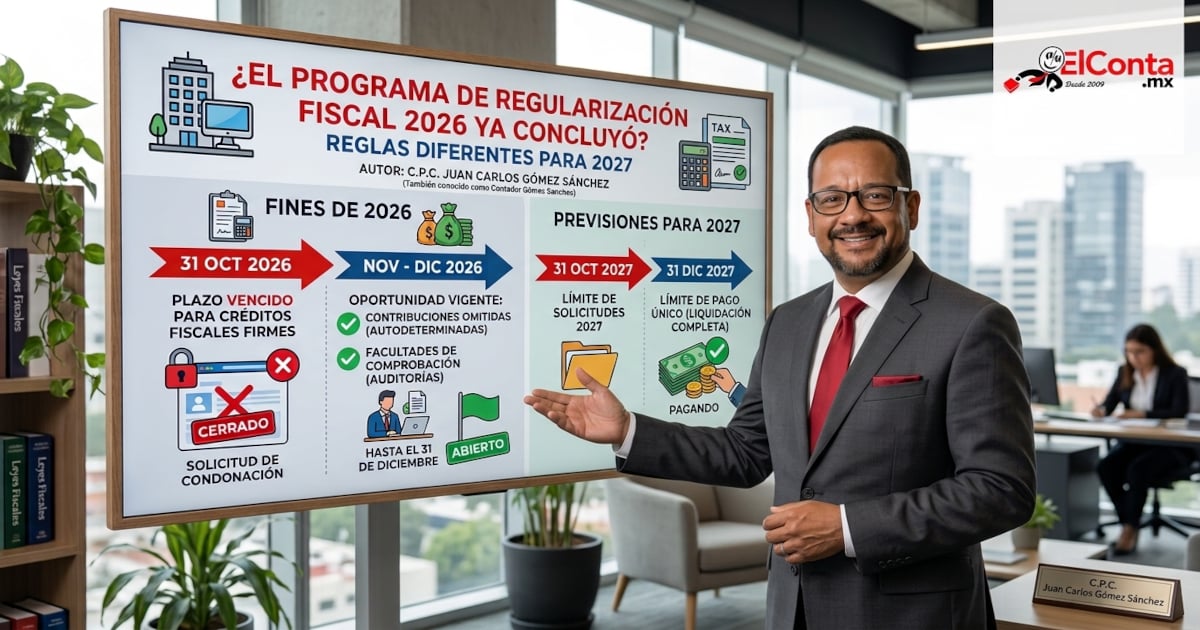
¿EL PROGRAMA DE REGULARIZACIÓN FISCAL 2026 YA CONCLUYÓ?
¿QUÉ SE PREVÉ PARA 2027?
C.P.C. Juan Carlos Gómez Sánchez
Todavía existen oportunidades para regularizar impuestos omitidos durante noviembre y diciembre de 2026. Sin embargo, las condiciones aprobadas para 2027 obligan a distinguir entre contribuciones autodeterminadas y créditos fiscales firmes.
¿Terminó el programa de regularización fiscal el 31 de octubre de 2026?
Durante las últimas semanas ha surgido una inquietud entre empresarios, contribuyentes y profesionales de la contaduría pública: ¿concluyó el programa de regularización fiscal 2026 al vencerse el plazo del 31 de octubre?
La respuesta es no necesariamente.
Aunque esa fecha representó el vencimiento del plazo para presentar determinadas solicitudes relacionadas con créditos fiscales firmes, la Ley de Ingresos de la Federación para el Ejercicio Fiscal 2026 contempla otros supuestos que permiten a los contribuyentes regularizar voluntariamente sus obligaciones fiscales hasta el 31 de diciembre del presente año.
Esta distinción es particularmente importante porque una interpretación generalizada de que el programa ya terminó podría ocasionar que algunos contribuyentes desaprovechen los beneficios fiscales todavía disponibles.
I. El programa de regularización fiscal 2026 y sus beneficios
El Artículo Vigésimo Segundo Transitorio de la Ley de Ingresos de la Federación para 2026 establece un estímulo fiscal consistente en la disminución de hasta el 100% de las multas, recargos y gastos de ejecución relacionados con determinadas contribuciones federales, aprovechamientos y cuotas compensatorias.
Tratándose de ciertos créditos constituidos exclusivamente por multas derivadas del incumplimiento de obligaciones fiscales distintas a las de pago, el beneficio puede alcanzar el 90%.
Debe precisarse que este estímulo no implica la condonación del impuesto principal. El contribuyente continúa obligado a cubrir las contribuciones omitidas, debidamente actualizadas, pero puede obtener una disminución sustancial de sus accesorios fiscales, cuando se satisfagan los requisitos legales.
Para 2026, uno de los requisitos generales consiste en que los ingresos totales correspondientes al ejercicio fiscal 2024 no hayan excedido de 300 millones de pesos, además de cumplir las condiciones particulares y no ubicarse en los supuestos de exclusión previstos en la disposición.
Tres supuestos distintos de regularización
El artículo transitorio contempla tres situaciones que no deben confundirse:
- Primera. Contribuciones omitidas que el propio contribuyente decide regularizar.
Comprende adeudos correspondientes a 2024 o ejercicios anteriores, respecto de los cuales se presentan las declaraciones respectivas y se efectúa el pago en una sola exhibición a más tardar el 31 de diciembre de 2026.
- Segunda. Contribuyentes sujetos a facultades de comprobación.
Cuando la autoridad fiscal se encuentra ejerciendo facultades de revisión, el contribuyente puede subsanar las irregularidades detectadas y autocorregirse dentro de los plazos aplicables, sin exceder del 31 de diciembre de 2026 y antes de la resolución determinante correspondiente.
- Tercera. Créditos fiscales firmes determinados por la autoridad.
En este supuesto se contempla un procedimiento de solicitud ante la autoridad fiscal, cuyo plazo general venció el 31 de octubre de 2026, así como condiciones particulares para su autorización y pago.
Por lo tanto, no resulta jurídicamente correcto considerar que el vencimiento del plazo aplicable al tercer supuesto extingue automáticamente las posibilidades de regularización previstas para los dos primeros.
II. Un ejemplo práctico: IVA omitido de mayo de 2023 y junio de 2024
Consideremos el caso de una empresa que, al revisar su contabilidad durante noviembre de 2026, detecta diferencias que originan cantidades de IVA a pagar correspondientes a mayo de 2023 y junio de 2024.
La empresa decide corregir sus declaraciones, reconocer las contribuciones omitidas y cubrir los impuestos correspondientes.
Al ingresar al aplicativo electrónico del Servicio de Administración Tributaria (SAT), identifica que el sistema permite aplicar el estímulo de regularización fiscal sobre los recargos.
Surge entonces la siguiente pregunta:
¿Puede aplicar el estímulo en noviembre de 2026, aun cuando no presentó una solicitud antes del 31 de octubre?
Desde nuestra perspectiva, la respuesta es afirmativa, siempre que la empresa cumpla los requisitos previstos en la legislación aplicable y se trate efectivamente de contribuciones autodeterminadas que no correspondan a un crédito fiscal firme determinado por la autoridad.
El fundamento se encuentra en el Artículo Vigésimo Segundo Transitorio, tercer párrafo, fracción I, de la Ley de Ingresos de la Federación para 2026. Esta disposición permite regularizar contribuciones correspondientes a 2024 y ejercicios anteriores mediante la presentación de las declaraciones respectivas y el pago de los adeudos en una sola exhibición, con fecha límite del 31 de diciembre de 2026.
Además, la regla 9.2.2 de la Resolución Miscelánea Fiscal para 2026 contempla expresamente la disminución del 100% de los recargos derivados de contribuciones federales propias, retenidas o trasladadas que sean determinadas espontáneamente por los propios contribuyentes, bajo las condiciones previstas.A su vez, la regla 9.2.5 regula el procedimiento para la aplicación del estímulo mediante las declaraciones correspondientes.
En consecuencia, no existe razón para exigir a este contribuyente el cumplimiento de un procedimiento de solicitud que corresponde a un supuesto jurídico distinto.
Debe destacarse que la disponibilidad de la opción en el aplicativo del SAT constituye un mecanismo operativo para aplicar el beneficio, pero no sustituye la obligación de verificar su procedencia legal.
En el caso planteado, la empresa deberá determinar correctamente el IVA, la actualización que corresponda y el estímulo aplicable a los recargos, presentar sus declaraciones y pagar las cantidades procedentes antes de concluir 2026.
Lo anterior puede representar un ahorro financiero importante, además de permitirle corregir voluntariamente su situación fiscal y reducir contingencias futuras.
III. ¿Qué aprobó el Congreso para el ejercicio fiscal 2027?
El 27 de octubre de 2026, el Senado de la República aprobó la Ley de Ingresos de la Federación para el Ejercicio Fiscal 2027, remitiéndola al Ejecutivo Federal para sus efectos constitucionales.
El Artículo Vigésimo Primero Transitorio del texto aprobado establece la continuidad del Programa de Regularización Fiscal, contemplando la disminución del 100% de multas, recargos y gastos de ejecución, bajo los supuestos y condiciones que señala.
Una de las modificaciones más relevantes aprobadas durante el proceso legislativo fue la eliminación del requisito relativo a que los ingresos del ejercicio 2025 no excedieran de 300 millones de pesos.
Con esta medida, el legislador amplía potencialmente el universo de contribuyentes que podrán acceder al estímulo, incluyendo empresas cuyos ingresos anteriormente las habrían excluido.
Sin embargo, el aspecto más importante para efectos del presente análisis es que el programa aprobado para 2027 también contempla tres mecanismos de regularización fiscal.
1. Contribuciones correspondientes a 2025 y ejercicios anteriores
La fracción I del Artículo Vigésimo Primero Transitorio contempla a los contribuyentes que tengan adeudos correspondientes al ejercicio fiscal 2025 o anteriores, siempre que presenten las declaraciones respectivas y efectúen el pago en una sola exhibición a más tardar el 31 de diciembre de 2027.
Esta disposición resulta relevante porque amplía el periodo de los adeudos susceptibles de regularización, incluyendo el ejercicio fiscal 2025.
2. Autocorrección durante facultades de comprobación
La fracción II contempla a contribuyentes que se encuentren sujetos a facultades de comprobación y que subsanen las irregularidades detectadas dentro de los plazos del procedimiento, sin exceder del 31 de diciembre de 2027.
De esta manera, el esquema aprobado mantiene una vía para corregir situaciones fiscales mientras la autoridad ejerce sus facultades de revisión.
3. Créditos fiscales firmes determinados por la autoridad
La fracción III contempla a los contribuyentes con créditos fiscales firmes determinados por la autoridad fiscal federal, siempre que cumplan los requisitos correspondientes, incluidos los relativos a medios de defensa y desistimientos cuando procedan.
Este supuesto tiene una naturaleza distinta de la regularización mediante declaraciones y deberá sujetarse al procedimiento que establezcan las disposiciones aplicables.
IV. ¿Regularizarse en lo que resta de 2026 o esperar hasta 2027?
Consideramos que esta decisión debe analizarse desde una perspectiva fiscal, financiera y jurídica.
Si un contribuyente identifica adeudos de 2024 o anteriores y actualmente reúne los requisitos para aplicar el estímulo de 2026 mediante declaraciones, dispone de una oportunidad legal concreta para regularizar su situación antes del 31 de diciembre.
Posponer el cumplimiento exclusivamente por la expectativa de utilizar el programa de 2027 puede no resultar conveniente, particularmente porque las contribuciones omitidas continuarán sujetas a actualización y pueden originar otras consecuencias fiscales.
Por otra parte, para contribuyentes cuyos ingresos exceden de 300 millones de pesos, o que tienen determinados créditos fiscales firmes, el programa aprobado para 2027 podría representar una alternativa de regularización que debe estudiarse cuidadosamente.
La eliminación del límite de ingresos constituye una modificación especialmente relevante para empresas de mayor tamaño. Asimismo, quienes mantienen obligaciones pendientes correspondientes a 2025 deberán evaluar las posibilidades que contempla la fracción I del artículo transitorio aprobado para 2027.
No obstante, no existe una respuesta única sobre cuál ejercicio fiscal resulta más conveniente para regularizarse.
Es indispensable identificar las contribuciones involucradas, los ejercicios a los que corresponden, la existencia de créditos fiscales determinados, las condiciones de pago y las restricciones legales aplicables.
Desde nuestro punto de vista, una adecuada planeación debe partir de un diagnóstico de obligaciones pendientes, en lugar de limitarse a esperar la publicación de nuevos beneficios fiscales.
V. Conclusiones: dos ejercicios fiscales, oportunidades distintas de regularización
En nuestra opinión, la principal oportunidad para los contribuyentes consiste en conocer las alternativas legales de ambos ejercicios y tomar decisiones oportunas, considerando el impacto económico de los impuestos, su actualización y los accesorios fiscales que puedan disminuirse.
Para quienes cumplen los requisitos de 2026, el tiempo restante debe aprovecharse para revisar las obligaciones pendientes y determinar si procede su regularización inmediata.
Para quienes analicen los beneficios aprobados para 2027, será importante verificar su publicación definitiva y las reglas administrativas correspondientes, sin suponer que las condiciones de ambos ejercicios son necesariamente idénticas.
La regularización fiscal no debe verse únicamente como una posibilidad de disminuir recargos y multas, sino como una herramienta para fortalecer el cumplimiento tributario, reducir contingencias y mejorar la situación financiera de los contribuyentes.
Con información oportuna, un análisis jurídico adecuado y una estrategia de cumplimiento, las empresas y personas físicas podrán tomar mejores decisiones durante el cierre de 2026 y preparar sus obligaciones fiscales para 2027.
C.P.C. Juan Carlos Gómez Sánchez
Consultoría estratégica fiscal, financiera y jurídico-contable
Especialistas Tributarios Gómez y Asociados, S.C.
Artículo de opinión elaborado con base en la legislación vigente para 2026 y el texto legislativo aprobado para 2027, sujeto este último a su publicación y disposiciones administrativas correspondientes.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!