Reforma Fiscal 2027 – Las iniciativas en resumen.
 Iniciativa de Reforma Fiscal 2027
DRA. FABIOLA DE GUADALUPE ARVIZU QUIÑONEZ
Integrante de la Comisión Fiscal del IMCP Sonorense y Regional del Noroeste.
Socia de Racell Contadores y Consultores, SC.
fabiola@racell.mx
El pasado 8 de septiembre de 2026, el Ejecutivo Federal presentó ante el Congreso de la Unión el Paquete Económico para el ejercicio fiscal de 2027, estando pendiente su aprobación por el Poder Legislativo, el cual incluye algunas modificaciones a la Ley del Impuesto sobre la Renta, así como la Ley de Ingresos de la Federación para 2027 entre otros rubros, del cual me permito señalar algunos puntos sobresalientes de mayor impacto como sigue:
Nuevo Capítulo X del Título II de la LISR
Artículos 78-A a 78 F LISR
Deducciones fiscales
Artículo 78 B LISR
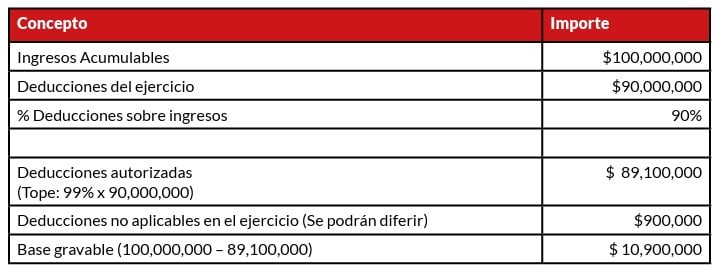
Sin duda uno de los cambios de mayor impacto en la iniciativa es el de limitar las deducciones aplicables a contribuyentes personas morales, con ingresos acumulables mayores a 50 millones de pesos que determinen utilidad fiscal, siendo el siguiente mecanismo:
- Si las deducciones son ≤ al 96.67% de los ingresos acumulables, solo se podrán deducir el 99% de sus deducciones del ejercicio.
- Si las deducciones son > 96.67% de los ingresos acumulables, la deducción máxima será del 96.67% de los ingresos acumulables.
I. Ejemplo de Deducciones ≤ 96.67%
II. Ejemplo de Deducciones > 96.67%
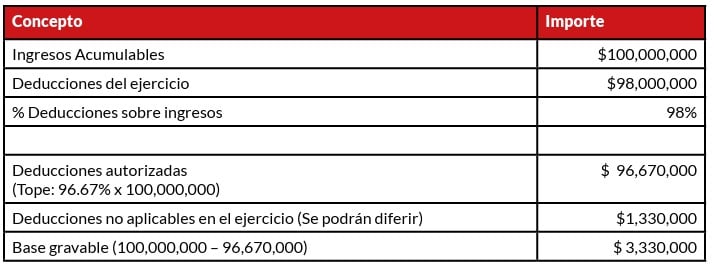
Una precisión importante es que estos límites no se utilizaran para determinar la renta gravable para la PTU.
No aplica entre otros a:
- Personas morales con ingresos menores de $ 50 millones de pesos.
- Contribuyentes en los primeros 5 años de inscripción en el RFC (con matices).
- Las que tributen en el régimen de coordinados y en el Sector Primario, ciertas maquiladoras, empresas en quiebra e instituciones de seguro.
Objetivo de la iniciativa
En términos prácticos, el planteamiento no elimina necesariamente la deducción, pero sí se difiere su aprovechamiento y se asegura que determinadas empresas mantengan una base gravable positiva en cada ejercicio.
Por otra parte, se faculta al SAT para emitir reglas generales que permitan desarrollar operativamente el nuevo Capítulo X.
Las deducciones no aplicables podrán disminuirse en los 20 ejercicios siguientes. Si pudiendo hacerlo no se disminuyen, se puede perder el derecho, además el derecho a disminuir deducciones pendientes es personal y no se transmite por fusión o escisión.
Pérdidas Fiscales y pagos provisionales de ISR
Artículos 78-C, 78-D y 78-E pagos
- Solo se permite amortizar hasta el 50% de la utilidad fiscal del ejercicio.
- El resto se difiere a los 20 ejercicios siguientes.
- El mecanismo de pagos provisionales está relacionado principalmente con el ajuste al coeficiente de utilidad previsto en la Disposición Transitoria.
- Se excluyen determinados regímenes, nuevas empresas, seguros, ciertos beneficiarios de estímulos fiscales, entre otros.
La iniciativa contiene una Disposición Transitoria destinada a anticipar sus efectos desde los pagos provisionales, por lo que las Personas Morales con ingresos superiores a 50 millones deberán ajustar su coeficiente de utilidad. Si las deducciones de la última declaración anual son iguales o inferiores a 96.67% de los ingresos, el coeficiente se multiplicará por 1.0658 si superan dicho porcentaje se multiplicará por 2.6162.
RESICO Personas Físicas
Artículos 113 E, 113 F y 113 H Ley ISR
- Aumenta el límite de ingresos de 3.5 millones a 5 millones de pesos.
- Se amplía la tabla de tasas, siendo la tasa máxima 2.5%
Posibilidad de regresar a RESICO
Si fue excluido del régimen, se podrá optar nuevamente en el ejercicio, siempre que:
- Los ingresos no excedan de $ 5 millones.
- Se esté al corriente en las obligaciones fiscales.
¿Qué pasa si se rebasa el límite?
Se dejaría de tributar en el RESICO a partir del mes siguiente.
Pagos Provisionales de ISR
Los pagos efectuados hasta ese momento se consideran definitivos. (No se recalcula todo el ejercicio)
Sector Primario:
Se propone aumentar el límite de ingresos exentos de AGAPES de $ 900,000 a $ 1,000,000 anuales.
RESICO Personas Morales
Artículos 206, 209, 214 LISR
- Aumenta el límite de ingresos de $ 35 millones a $ 50 millones de pesos.
- Se propone que las personas morales que cumplan con los requisitos puedan optar por tributar en RESICO.
Puedes volver a RESICO:
Si anteriormente saliste del régimen, podrás optar nuevamente en un ejercicio posterior, siempre que:
- Los ingresos no excedan de $50 millones.
- Se esté al corriente en las obligaciones fiscales.
- Se cumplan los demás requisitos del capítulo.
Mayores Porcentajes de Deducción:
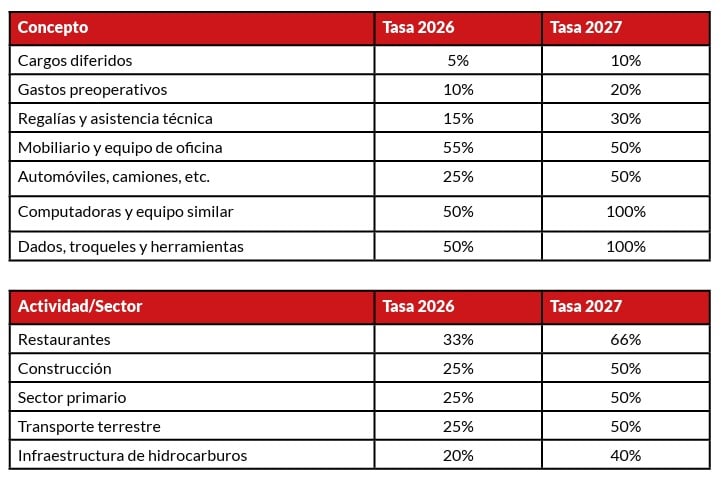
La Disposición Transitoria aclara además que las inversiones realizadas al 31 de diciembre del 2026 continuarán sujetándose a los porcentajes de dichos ejercicios, es decir, no se aplicarán retroactivamente.
Intereses Netos
Artículo 28 Frac XXXII LISR
- Se propone reducir del 30% al 20% el límite de deducción de la Utilidad Fiscal Ajustada.
- Se encarece el financiamiento en empresas apalancadas. Se justifica con la acción 4 del proyecto de BEPS de la OCDE cuyo rango se encuentra entre el 10% y 30%.
Pagos al Extranjero
Artículo 27 Frac V y 153 LISR
- Solo son deducibles en el ejercicio en que se entere la retención.
- La retención de ISR se causa al momento de exigibilidad, devengado o pago, lo que ocurra primero.
Se recomienda revisar los contratos internacionales en los que el devengo, la exigibilidad, la facturación, y el pago se produzcan en fechas o ejercicios distintos.
Anticipo por Servicios y Arrendamiento
Tercer párrafo del artículo 25 LISR
- Se propone que se deduzcan hasta el ejercicio en que se preste el servicio o transcurra el periodo de uso, y en contratos que abarquen varios ejercicios en proporción a lo recibido.
CUCA, CUFIN y Costo de Acciones
Artículos 22, 77 y 78 LISR
Los intereses e IVA de pasivos capitalizados no integran la CUCA ni el costo fiscal de las acciones. Aportaciones con cuentas por cobrar o títulos de crédito cuentan hasta que se cobren en efectivo. La CUFIN se reduce con toda partida no deducible incluidas las que no cumplen requisitos, el efecto esperado de esta reforma es reducir el capital y las utilidades disponibles para reembolso de dividendos sin ISR.
En la exposición de motivos se establece que algunos contribuyentes han entendido que, para efecto de la CUFIN, únicamente deben disminuirse las partidas expresamente señaladas como no deducibles en el artículo 28 de la Ley del ISR, dejando fuera gastos cuya deducción resulta improcedente por no satisfacer otros requisitos.
Por lo anterior, toma relevancia la calidad del soporte documental y de la integración de las deducciones, ya que una misma irregularidad puede generar efectos simultáneos en el ISR del ejercicio y en la posibilidad en el futuro de distribuir dividendos provenientes de la CUFIN.
LEY DE INGRESOS DE LA FEDERACIÓN
IVA al 7%
Artículos 25 Fracción XVIII
El artículo 25 fracción XVIII de la Ley de Ingresos de la Federación incluye uno de los cambios más favorables de la iniciativa para los contribuyentes RESICOS consistente en aplicar la Tasa del 7% de IVA; señalando lo siguiente:
…Las personas contribuyentes que tributen en términos del Título IV, Capítulo II, Sección IV o Título VII, Capítulo XII de la Ley del Impuesto sobre la Renta, que realicen actos o actividades por los que hubieran trasladado el Impuesto al Valor Agregado a la tasa que corresponda conforme al tipo de acto o actividad, en los términos de la Ley del Impuesto al Valor Agregado, podrán optar por pagar el impuesto en la declaración que corresponda al mes de que se trate, aplicando la tasa del 7 por ciento al monto total de las contraprestaciones gravadas con el Impuesto al Valor Agregado efectivamente cobradas por los actos o actividades a que se refiere el artículo 1o., párrafo primero, de la Ley del Impuesto al Valor Agregado.
El monto del impuesto al valor agregado a cargo de la persona contribuyente, se pagará mensualmente mediante declaración, en los mismos términos y plazos establecidos en el artículo 5o.-D, segundo párrafo de la Ley del Impuesto al Valor Agregado. Los pagos mensuales tendrán el carácter de definitivos…
Tasa de Recargos
Artículo 11
Se propone mantener las tasas de recargos del ejercicio del 2026.
Tasa de Retención sobre Intereses
Artículo 24
Se propone que durante el ejercicio fiscal de 2027 la tasa de retención anual a que se refieren los artículos 54 y 135 de la Ley del ISR sea del 0.68 %.
Plataformas Digitales
Artículo 25 fracción VI
Retención de 2.5% de ISR y 20% cuando no proporcionen RFC a personas morales que vendan bienes o presten servicios por plataformas tecnológicas.
Repatriación De Capitales
Artículo Vigésimo Tercero de Disposiciones Transitorias
Los recursos mantenidos en el extranjero hasta el 8 de septiembre de 2026 pagarán un ISR a la tasa del 7.5% si regresan a más tardar el 31 de diciembre de 2027 y permanecen invertidos en México al menos tres años.
Conclusión
Finalmente, es importante recordar que se trata de una iniciativa y que su contenido puede modificarse durante el proceso legislativo. Por lo tanto, será necesario dar seguimiento a su discusión y aprobación por el Congreso de la Unión antes de determinar los efectos definitivos que tendrán estas disposiciones a partir de 2027.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!