Brasil, México y Nueva Zelanda: tres caminos para el IVA. ¿Va México por el rumbo correcto?
Brasil, México y Nueva Zelanda: tres caminos para el IVA.
¿Va México por el rumbo correcto?
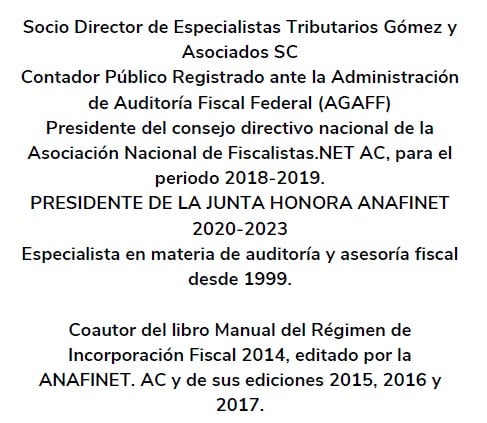
Juan Carlos Gómez Sánchez.
Una noticia reciente ha llamado la atención: Brasil podría llegar a tener un impuesto al valor agregado cercano al 30%, uno de los más elevados del mundo. Mientras tanto, México contempla para 2027 un mecanismo simplificado de pago del IVA del 7% para contribuyentes del Régimen Simplificado de Confianza (RESICO). En contraste, Nueva Zelanda mantiene una tasa general del 15% y destaca internacionalmente por la eficiencia de su recaudación.
Tres países, tres enfoques y una pregunta que merece una reflexión seria: ¿está México construyendo una política tributaria que permita recaudar mejor o simplemente está incorporando un nuevo tratamiento preferencial?
Brasil: una tasa elevada no cuenta toda la historia
La reforma brasileña no consiste simplemente en aumentar un impuesto. Su objetivo es sustituir diversos gravámenes al consumo por un sistema de IVA dual, con componentes federal y subnacional, que busca reducir la complejidad de su estructura tributaria.
La tasa conjunta definitiva todavía es materia de estimaciones y ajustes. Por ello, afirmar que Brasil ya estableció un IVA general del 30% sería incorrecto.
Lo relevante es que Brasil está intentando resolver un problema estructural: un sistema fragmentado, complejo y costoso para empresas, consumidores y autoridades.
Desde luego, una tasa tan elevada despierta preocupaciones legítimas sobre los precios y el poder adquisitivo. Sin embargo, el efecto económico de la reforma deberá evaluarse considerando también los impuestos que desaparecen, los mecanismos de transición y las nuevas reglas de acreditamiento.
La lección brasileña es que una reforma tributaria debe analizarse integralmente, no únicamente por su tasa nominal.
Nueva Zelanda: recaudar mejor sin tener la tasa más alta
En el otro extremo encontramos a Nueva Zelanda, cuyo impuesto sobre bienes y servicios, conocido como GST, tiene una tasa general del 15%.
Su principal fortaleza no está en cobrar un porcentaje elevado, sino en mantener una base gravable amplia, relativamente pocas excepciones y procedimientos administrativos claros.
La experiencia neozelandesa demuestra que la eficiencia de un impuesto depende de mucho más que su tasa: importan también la facilidad de cumplimiento, el diseño de las exenciones, la calidad de la administración tributaria y la capacidad para reducir la evasión, para México, esta experiencia resulta especialmente importante.
Tenemos una tasa general del IVA del 16%, superior a la de Nueva Zelanda, pero enfrentamos dificultades relacionadas con la informalidad, la complejidad administrativa, la evasión y los costos de cumplimiento, esto nos obliga a cuestionar una idea que aparece recurrentemente en los debates fiscales: que para recaudar más necesariamente debemos aumentar los impuestos.
Antes de discutir cuánto más debe cobrar el Estado, deberíamos preguntarnos cuánto mejor puede recaudar con las disposiciones que ya existen.

México: el IVA del 7% para RESICO abre una nueva discusión
El 27 de octubre de 2026, el Senado de la República aprobó la Ley de Ingresos de la Federación para el ejercicio fiscal 2027, después de su aprobación por la Cámara de Diputados.
Entre las medidas incluidas en la iniciativa se encuentra una opción de pago simplificado del IVA del 7% para determinados contribuyentes del RESICO.
Es indispensable precisar que no se trata de reducir la tasa general del IVA del 16% al 7%, ni de establecer automáticamente ese porcentaje para todas las operaciones de los pequeños negocios.
El mecanismo propuesto permitiría calcular el IVA a enterar aplicando el 7% sobre las contraprestaciones gravadas efectivamente cobradas, sin derecho al acreditamiento del impuesto pagado en compras, gastos e inversiones, esta diferencia es fundamental.
Un contribuyente con pocos gastos sujetos al IVA podría encontrar ventajas económicas y administrativas. En cambio, un negocio que adquiere mercancías, maquinaria o equipo por cantidades importantes podría obtener mejores resultados mediante la mecánica ordinaria del impuesto. Por lo tanto, el beneficio no necesariamente será igual para todos los contribuyentes del RESICO.
La medida merece analizarse desde dos perspectivas.
- La primera es favorable: simplificar el cálculo del impuesto podría reducir costos administrativos, facilitar el cumplimiento y hacer más atractivo incorporarse a la formalidad.
- La segunda exige cautela: si el beneficio se concentra en contribuyentes que ya cumplen sus obligaciones, podría reducir su carga tributaria sin generar necesariamente una ampliación significativa de la base de contribuyentes.
En otras palabras, no basta con que un régimen sea sencillo o atractivo. También debemos evaluar sus resultados en materia de formalización, equidad y recaudación.
¿Simplificación o una nueva excepción?
El sistema tributario mexicano ha recurrido históricamente a tratamientos diferenciados, estímulos, exenciones y facilidades administrativas para atender problemas económicos y sociales.
Algunas medidas tienen una justificación legítima. Otras, con el paso del tiempo, pueden generar distorsiones, oportunidades de planeación fiscal o diferencias difíciles de explicar entre contribuyentes que realizan actividades semejantes. Por ello, la opción del 7% debe evaluarse cuidadosamente.
Si permite incorporar nuevos contribuyentes, reducir la evasión y facilitar el cumplimiento sin deteriorar significativamente la recaudación, podría convertirse en un instrumento útil de política fiscal.
Pero si únicamente representa una menor contribución para quienes ya se encontraban formalizados, será necesario cuestionar si cumple verdaderamente su propósito.
El éxito de una facilidad fiscal no debería medirse por el número de beneficiarios que la utilizan, sino por los resultados que produce para la economía y las finanzas públicas.

El verdadero reto de México
Comparar a Brasil, Nueva Zelanda y México nos permite advertir que no existe una fórmula universal.
Brasil busca transformar estructuralmente su sistema de impuestos al consumo.
Nueva Zelanda ofrece un referente de eficiencia mediante reglas relativamente sencillas y una base amplia.
México, por su parte, explora una simplificación dirigida a determinados contribuyentes.
¿Es este último el camino correcto?
Puede ser un paso positivo, pero difícilmente será suficiente por sí solo.
México necesita una política tributaria integral que facilite el cumplimiento voluntario, reduzca la informalidad, fortalezca la fiscalización de operaciones verdaderamente irregulares y otorgue certeza jurídica a quienes sí cumplen.
También requiere procedimientos ágiles para devolver oportunamente los saldos a favor legítimos y una revisión permanente de los tratamientos fiscales diferenciados, con especial atención a sus efectos sobre los hogares de menores ingresos.
Y existe un elemento que no podemos dejar fuera de la discusión: la calidad del gasto público.
La legitimidad de cualquier política recaudatoria depende también de que los ciudadanos perciban que sus impuestos se traducen en mejores servicios, infraestructura, seguridad y oportunidades de desarrollo.
No puede hablarse de eficiencia fiscal únicamente desde el lado de los ingresos; también debe exigirse responsabilidad y transparencia en el ejercicio del gasto.
Una oportunidad que deberá demostrar sus resultados
La propuesta mexicana de simplificar el IVA para contribuyentes del RESICO merece una valoración abierta, sin celebraciones anticipadas ni descalificaciones automáticas.
Puede representar una herramienta útil para mejorar el cumplimiento, pero su verdadero alcance dependerá de su diseño definitivo, de las condiciones de aplicación y, sobre todo, de los resultados que produzca.
La experiencia internacional nos recuerda que el país que establece la tasa más alta no necesariamente es el que recauda mejor, así como el que concede más beneficios fiscales no necesariamente es el que logra mayor formalidad.
Brasil nos muestra la importancia de revisar la estructura del sistema tributario. Nueva Zelanda demuestra el valor de la sencillez y de una base gravable amplia. México tiene la oportunidad de aprovechar ambas enseñanzas.
La pregunta de fondo no es si debemos cobrar más IVA o permitir que determinados contribuyentes paguen menos.
La verdadera pregunta es si estamos construyendo un sistema fiscal más sencillo, competitivo, equitativo y capaz de financiar las necesidades del país.
Porque una buena política tributaria no consiste simplemente en cobrar más o cobrar menos, sino en recaudar mejor, con justicia, certeza jurídica y responsabilidad en el uso de los recursos públicos.
Juan Carlos Gómez Sánchez.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!