Iniciativa CUFIN 2027: Efecto de las partidas no deducibles.
 CUFIN 2027: Efecto de las partidas no deducibles
Dr. Francisco Javier Ramirez Hernandez
javier@racell.mx
Integrante de la Comisión Fiscal del IMCP Sonorense y Regional del Noroeste
Socio de Racell Contadores y Consultores, SC
Introducción
Uno de los aspectos que merece especial atención dentro de la iniciativa de reforma fiscal para 2027 es la modificación propuesta al artículo 77 de la Ley del Impuesto sobre la Renta, relativa a la Cuenta de Utilidad Fiscal Neta (CUFIN).
La CUFIN constituye uno de los principales atributos fiscales de las personas morales, debido a que permite identificar las utilidades fiscales que pueden ser distribuidas a los accionistas sin que, por esa misma distribución, se genere el impuesto corporativo previsto para los dividendos que no provienen de dicha cuenta.
Actualmente, el artículo 77 establece que para determinar la Utilidad Fiscal Neta (UFIN) se parte del resultado fiscal y se disminuyen, entre otros conceptos, el ISR pagado y las partidas no deducibles para efectos del ISR, con las excepciones expresamente señaladas.
La iniciativa para 2027 pretende ampliar el concepto de las partidas que deben disminuirse para determinar la UFIN, incorporando las erogaciones que no cumplan los requisitos fiscales de deducibilidad.
Esta modificación puede tener una consecuencia importante: una erogación que no sea deducible en un ejercicio podría afectar no solamente el ISR de ese año, sino también el saldo de la UFIN y, posteriormente, la tributación de los dividendos.
La iniciativa puede entenderse desde la perspectiva de evitar que se incremente la UFIN con utilidades que, desde el punto de vista fiscal, estuvieron acompañadas de erogaciones que no cumplieron los requisitos de deducibilidad; sin embargo, existe una diferencia importante entre:
- Una partida que nunca será deducible, y
- Una partida que solamente no es deducible en el ejercicio actual, pero que podrá deducirse posteriormente al cumplirse el requisito correspondiente.
En el primer supuesto, resulta comprensible que la partida reduzca la UFIN.
En el segundo, debe analizarse si debería existir un mecanismo de reversión o recuperación de la afectación a la UFIN cuando la erogación finalmente adquiere el carácter de deducible.
Este aspecto es especialmente relevante porque la CUFIN no representa simplemente un dato contable: es un atributo fiscal que puede tener consecuencias económicas importantes cuando la sociedad distribuye dividendos.
Por lo anterior, si suponemos que en el ejercicio de 2027 se provisionan en el mes de diciembre de dicho año la cantidad de $ 1’000,000.00 de Honorarios Profesionales de Personas Físicas y Salarios del Personal que no fueron pagados en 2027 pero si en el siguiente ejercicio en enero de 2028, serán deducibles precisamente cuando sean efectivamente pagados como sigue:
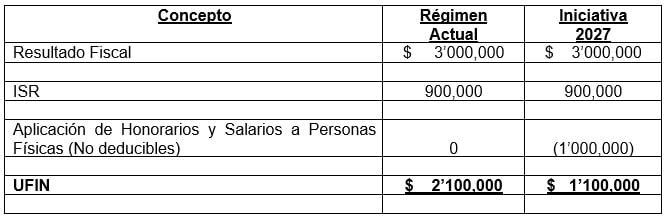
Bajo este supuesto la cantidad de $ 1’000,000 provisionados en diciembre de 2027 serán no deducibles en ese año; sin embargo, en 2028 dichos gastos serán deducibles y reducirán el resultado fiscal.
Por lo tanto, en el año de 2027 dicha partida reduce la UFIN debido a que no se cumplió el requisito fiscal pero en 2028 se convertirá en una deducción fiscal efectiva.
Por ello existe el riesgo de que una diferencia temporal en la deducibilidad produzca una reducción permanente en la UFIN en el caso de que la reforma no contemple un mecanismo de reversión o alguna excepción en este tipo de operaciones.
Conclusión
Por lo anterior, será conveniente que durante el Proceso Legislativo se precise el tratamiento a seguir de las partidas cuya no deducibilidad sea temporal, es decir cuando en el ejercicio posterior se cumplan los requisitos para su deducción fiscal, por lo que desde el punto de vista técnico debe cuidarse que una misma erogación no produzca efectos fiscales que excedan su verdadera naturaleza económica.
Finalmente, debe de recordarse que este análisis corresponde a la iniciativa presentada el pasado 9 de septiembre de 2026 la cual esta en el Proceso Legislativo para su análisis esperemos sea modificada.

Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!