
ATENCIÓN: Esto podría interesarte:

 https://elconta.mx/wp-content/uploads/2026/07/Captura-de-pantalla-2026-07-13-a-las-1.11.00-p.m-1.png
1284
2034
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
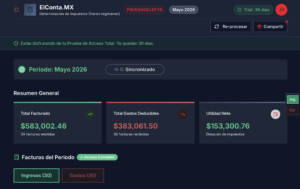
El Conta2026-10-01 17:43:032026-10-01 17:43:03¿Iniciando mes y peleando con el portal del SAT? Calcula tus pagos provisionales en minutos con CalcXML. Empieza GRATIS !!
 https://elconta.mx/wp-content/uploads/2026/09/olas_tecnologicas_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-10-01 10:24:082026-10-01 08:39:14La tecnología es un motor de cambio, pero no un sustituto del criterio profesional. Las tres olas tecnológicas y la resiliencia del Contador Público en México.
 https://elconta.mx/wp-content/uploads/2026/09/saber_quien_tramito_fiel_sellos_sat_representante_legal.jpg
630
1200
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
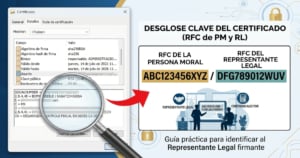
El Conta2026-09-30 13:27:502026-09-30 13:27:51¿Cómo saber qué Representante Legal tramitó la e.firma de una Persona Moral? 🔐
 https://elconta.mx/wp-content/uploads/2026/09/capacitacion_contadores_blog.jpg
628
1200
INCP Instituto del Noroeste de Contadores Públicos
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
INCP Instituto del Noroeste de Contadores Públicos2026-09-29 17:21:142026-09-29 17:21:14¿No hay tiempo para enseñar? El reto de capacitar al nuevo talento en los despachos contables.
 https://elconta.mx/wp-content/uploads/2026/09/calculadora_valuacion_inventarios.png
900
1655
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
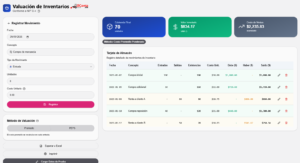
El Conta2026-09-29 10:22:502026-09-29 10:22:50Valuación de inventarios gratis: calcula tu costo promedio o PEPS en línea
 https://elconta.mx/wp-content/uploads/2026/09/baja-resico-inversionistas-sat.jpg
784
1168
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2026-09-28 11:51:362026-09-28 11:51:36RESICO + Inversiones. ¿Te dieron de baja del RESICO o te negaron el alta solo por invertir?
 https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
C.P. Aurelio Medina Hernández
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
C.P. Aurelio Medina Hernández2012-09-16 23:21:142012-09-16 23:33:50Cartas Invitación del SAT 2010 Personas Morales.
https://elconta.mx/wp-content/uploads/2012/09/oficina_sexo.jpg
262
418
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2012-09-14 17:35:122013-02-15 08:26:56Compañeros de trabajo y !hasta ahí! -Evita amoríos de oficina-
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2012-09-14 09:23:052012-09-14 09:23:05Criterios normativos relacionados a Precios de Transferencia -Audio-
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
Miguel Chamlaty Toledo
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Miguel Chamlaty Toledo2012-09-14 08:30:282012-09-13 20:00:58Factura pagos parciales. Es procedente el acreditamiento del IVA por la parte efectivamente pagada
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
El Conta
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
El Conta2012-09-14 00:01:202012-09-08 14:23:45Viernes social: Mire…¿cómo le explico?…. (Gatito contador)
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2012-09-13 08:44:212012-09-13 08:50:21El nuevo juicio oral mercantil – Una aproximación-
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2012-09-12 23:51:292012-09-12 23:54:44Cartas invitación del SAT a amas de casa…. – Recomendación PRODECON 22/2012 –
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
Colaboraciones
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
Colaboraciones2012-09-12 23:40:032012-09-14 09:36:36En comprobantes fiscales el domicilio de las sucursales si es obligatorio.
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
CPC y MI Juan Gabriel Muñoz López
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
CPC y MI Juan Gabriel Muñoz López2012-09-12 23:26:382012-09-12 23:29:30La quemazón de cigarros por parte del SAT
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
0
0
C.P. Mario Miron Elizalde
https://elconta.mx/wp-content/uploads/2025/08/elcontamx-logo_desde_2009.png
C.P. Mario Miron Elizalde2012-09-12 22:54:422012-09-12 23:03:22El contador público en la industria de la construcción