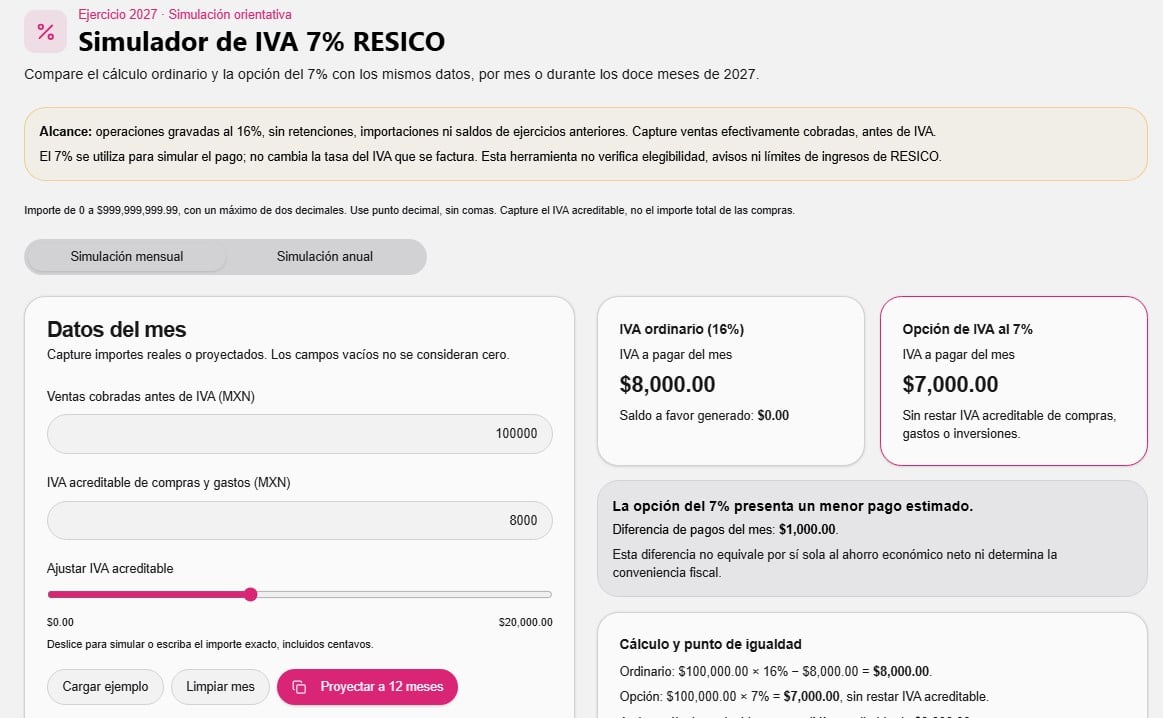
Simulador IVA opcional 7% RESICO 2027. ¿Me conviene o no me conviene? Descúbrelo aquí:
Simulador IVA opcional 7% RESICO 2027.
¿Me conviene o no me conviene? Descúbrelo aquí:
La reforma fiscal para 2027 trae cambios importantes al Régimen Simplificado de Confianza (RESICO), tanto en ISR como en IVA.
Una de las novedades más relevantes es que se aprobó la opción de pagar el IVA aplicando el 7% sobre las contraprestaciones gravadas efectivamente cobradas, en lugar de utilizar la mecánica ordinaria de acreditamiento.
Esta disposición ya no es una iniciativa: forma parte de la Ley de Ingresos de la Federación para 2027, publicada el 13 de noviembre de 2026, en su artículo 25, fracción XVIII.
1. IVA opcional del 7%: cómo funcionará
| Concepto | 2026 | 2027 |
|---|---|---|
| IVA trasladado en CFDI | Tasa aplicable, generalmente 16% | Sin cambio |
| Determinación del IVA a pagar | IVA trasladado menos IVA acreditable y retenciones procedentes | Opción de aplicar 7% a la base gravada cobrada, menos IVA retenido |
| IVA de compras y gastos | Acreditable cuando cumple requisitos | No acreditable si se ejerce la opción |
| Declaración | Mensual definitiva | Mensual definitiva |
| Obligación de optar | No existe esta opción | Voluntaria, mediante aviso al SAT |
| Permanencia | Régimen ordinario | No puede cambiarse la opción durante el ejercicio |
Importante: el 7% no sustituye la tasa del 16% en las facturas. Los contribuyentes deben continuar trasladando el IVA a la tasa legal correspondiente.
El decreto también establece que la diferencia entre el IVA trasladado y el impuesto pagado mediante esta opción no se considera ingreso acumulable para ISR.
Ejemplo práctico
Un contribuyente RESICO presta servicios y durante un mes cobra $100,000 más IVA, sin retenciones.
| Concepto | Importe |
|---|---|
| Servicios efectivamente cobrados | $100,000 |
| IVA trasladado al cliente (16%) | $16,000 |
| IVA a pagar con opción (7%) | $7,000 |
| Diferencia entre trasladado y pagado | $9,000 |
Esos $9,000 no se consideran ingresos para efectos del ISR. Sin embargo, el contribuyente pierde el derecho a acreditar el IVA de sus compras, gastos e inversiones, por lo que no necesariamente representa un ahorro neto de $9,000.
Fundamento: artículo 25, fracción XVIII, de la LIF 2027, páginas 35 y 36 del DOF.
Requisitos y condiciones de la opción de IVA del 7%
El texto aprobado establece las siguientes condiciones:
-
Aviso al SAT: dentro de los 30 días siguientes al primer cobro del año por las actividades correspondientes, conforme a las reglas que emita el SAT.
-
Sin acreditamiento de IVA: no se podrá acreditar el IVA de compras, gastos, inversiones ni importaciones.
-
Retenciones: sí podrá disminuirse el IVA que le hubieran retenido al contribuyente durante el mes.
-
Permanencia: una vez elegida, no podrá cambiarse la opción durante el ejercicio.
-
Declaraciones: los pagos mensuales serán definitivos.
-
Personas físicas: no estarán obligadas a llevar contabilidad por los actos o actividades sujetos a esta opción, sin que ello elimine otras obligaciones fiscales.
-
Importaciones: el IVA de bienes tangibles importados se pagará a la tasa correspondiente y tendrá carácter definitivo. Exceder los límites de importación establecidos implica dejar la opción en el mes siguiente.
-
Salida de RESICO: al dejar de tributar en el régimen, cesa también la opción.
La opción solamente podrá aplicarse por meses de calendario completos. Su operación administrativa dependerá de las reglas que emita el SAT.
¿Cuándo conviene pagar el 7%?
Este artículo fue preparado con Inteligencia Artificial supervisado por humanos. Resume los principales cambios de las publicaciones analizadas al 13 de noviembre de 2026. La aplicación a cada contribuyente requiere revisar el texto legal completo, sus disposiciones transitorias y las reglas administrativas correspondientes.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!