Dinámica de los Fondos de Inversión en México
 Dinámica de los Fondos de Inversión en México
CPC. Y MA. MIGUEL AGUSTÍN SÁNCHEZ ESCALANTE
Comisión de Apoyo a Organizaciones y Grupos de la Sociedad Civil.
Instituto Sonorense de Contadores Públicos (ISCP).
miguelse@hotmail.com
Los fondos de inversión constituyen uno de los mecanismos más potentes y relevantes para la canalización del ahorro privado y corporativo hacia los mercados financieros en México. Su propósito principal es permitir que diversos inversionistas desde pequeños ahorradores con capitales modestos hasta grandes instituciones accedan a carteras diversificadas de activos financieros bajo la gestión de profesionales bursátiles. De este modo, los fondos contribuyen sustancialmente a la democratización del mercado de valores, la atomización del riesgo y la inyección de recursos líquidos a proyectos productivos del país.
La base operativa y legal de estos vehículos se fundamenta en la Ley de Fondos de Inversión (LFI), cuya evolución normativa reciente busca modernizar el acceso al financiamiento para medianas y pequeñas empresas (PyMEs), al tiempo que fortalece los estándares de transparencia y revelación de información frente al público inversionista.
De acuerdo con el Artículo 5 de la Ley de Fondos de Inversión, los fondos de inversión están constituidos formalmente como Sociedades Anónimas de Capital Variable (S.A. de C.V.). Su objeto social es exclusivo y delimitado: consiste en la adquisición y venta habitual y profesional de Activos Objeto de Inversión, financiada mediante los recursos obtenidos por la colocación de acciones representativas de su capital social entre el público inversionista.
Dichas acciones son jurídicamente consideradas valores para todos los efectos previstos en la Ley del Mercado de Valores (LMV). Desde una perspectiva contable y de auditoría, la gestión de estas entidades exige una estricta rigurosidad en la estructura de sus portafolios, la aplicación diaria de fórmulas financieras para la valoración técnica del precio por título y el cumplimiento irrestricto de las normas de gobierno corporativo.
La cartera de un fondo de inversión integra un conjunto diversificado de activos inscritos en el Registro Nacional de Valores (RNV), así como liquidez en efectivo, contratos de derivados y operaciones de reporto, alineados estrictamente al régimen de inversión autorizado. Todos los títulos deben ser custodiados en cuentas individuales a nombre de cada fondo dentro de una institución para el depósito de valores autorizada (como INDEVAL).
Conforme a las reformas a la LFI publicadas en el Diario Oficial de la Federación (DOF) el 14 de noviembre de 2025, la legislación mexicana clasifica a los fondos de inversión en cuatro categorías fundamentales: Fondos de Renta Variable, Fondos en Instrumentos de Deuda, Fondos de Capitales (SINCAS) y Fondos de Cobertura (Hedge Funds).
En cuanto a su modalidad operativa, los fondos se dividen en abiertos (con obligación de recompra diaria de acciones a sus tenedores) y cerrados (donde la recompra está prohibida y la liquidez se obtiene mediante negociación secundaria en bolsas de valores).
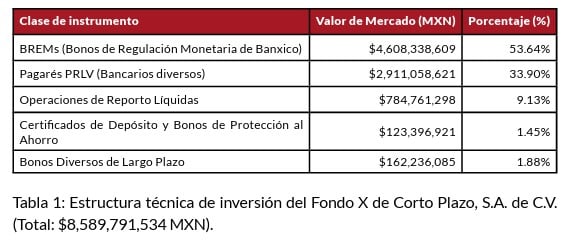
Para comprender la distribución prudencial de los activos, el estudio analiza la composición técnica del ‘Fondo X de Corto Plazo, S.A. de C.V.’ (clasificado normativamente como Agresivo de Deuda). Este portafolio mantiene un perfil de bajo riesgo crediticio pero moderada exposición a fluctuaciones de tasas de interés. La cartera total valuada a mercado asciende a $8,589,791,534 MXN, distribuida como se muestra a continuación:
La legislación exige que los fondos de deuda cuenten de forma permanente con una calificación emitida por agencias calificadoras de riesgo independientes autorizadas por la CNBV. Esta calificación contempla dos dimensiones indispensables: Calidad Crediticia (Riesgo Emisor) y Riesgo de Mercado (Sensibilidad).
El proceso de valoración constituye el núcleo contable de un fondo de inversión, pues determina diariamente de manera exacta el precio de compra y venta de cada acción para el público inversionista.
La sociedad valuadora determina el precio diario por título mediante la aplicación de la fórmula del Valor del Activo Neto (VAN):
Fórmula del Precio Diario de Valuación: Precio de Valuación de la Acción = Valor del Activo Neto (VAN) / Número de Acciones en Circulación.
Donde: VAN = (Valor Total de Mercado de los Activos) − (Pasivos de Corto Plazo por Comisiones, Impuestos y Gastos Devengados).
En el ejercicio práctico verificado para el Fondo X de Corto Plazo, S.A. de C.V., el valor bruto de la cartera ascendía a $8,589,791,534 MXN. Tras descontar los pasivos operacionales de corto plazo, el VAN neto se situó en $8,578,009,770 MXN. Al dividirse entre un total de 106,037,674 acciones en circulación, el precio exacto de valuación resultante fue de $80.895869 MXN por acción.
Para garantizar la objetividad del proceso, la Ley de Fondos de Inversión prohíbe que las valuadoras asignen precios de forma arbitraria; obligatoriamente deben utilizar insumos provistos por un Proveedor de Precios independiente que emplea algoritmos, modelos de simulación teórica y criterios estadísticos unificados.
Para evaluar la rentabilidad real generada por un inversionista entre dos fechas específicas y hacerla comparable frente a tasas bancarias anuales, se aplica la fórmula estandarizada de Rendimiento Anualizado:
Fórmula de Rendimiento Anualizado:
Rendimiento Anualizado (%) = [ (Precio Final / Precio Inicial) − 1 ] × (360 / Días Transcurridos) × 100
Aplicando los datos reales de valuación del Fondo X entre el 3 y el 30 de julio de 2014 (28 días transcurridos):
- Precio Inicial (3 de julio de 2014): $80.530978 MXN
- Precio Final (30 de julio de 2014): $80.895869 MXN
- Desarrollo: [ (80.895869 / 80.530978) − 1 ] = 0.004531 – (0.004531 / 28) × 36000 = 5.83% Anualizado
Este cálculo demuestra un rendimiento anualizado efectivo del 5.83%, reflejando la eficiencia operativa del portafolio en un periodo de 28 días.
La transparencia de información es el cimiento de la confianza pública en el sistema bursátil. La LFI y la LMV obligan a las administradoras a mitigar activamente los riesgos de fraude y la asimetría informativa.
El instrumento legal para la protección del ahorrador es el Prospecto de Información al Público Inversionista, debidamente autorizado por la CNBV, el cual debe acompañarse siempre del Documento con Información Clave para la Inversión (DICI). Estos documentos deben explicitar obligatoriamente: objetivos y perfil, políticas operativas, comisiones, riesgos: y aclaración regulatoria.
El Instituto Mexicano de Contadores Públicos (IMCP), a través de sus comisiones técnicas de auditoría y finanzas corporativas, desempeña un papel determinante en el fortalecimiento del control bursátil. Promueve la certificación profesional (CPC) y la capacitación continua en áreas críticas como auditoría forense para la detección de fraudes e identificación de operaciones con recursos de procedencia ilícita (PLD).
Al impulsar la adopción de las normas emitidas por la CNBV, el CONIF y las Normas de Información de Sostenibilidad (NIS) aplicables a entidades financieras, el IMCP dota a los contadores y auditores de herramientas metodológicas avanzadas para garantizar una rendición de cuentas equitativa, transparente y orientada a la estabilidad del sistema financiero nacional.
Los fondos de inversión en México ofrecen un marco maduro y altamente regulado. La articulación entre la LFI, la supervisión de la CNBV, el trabajo técnico del Contralor Normativo y la diligencia de auditores independientes garantizan un entorno propicio para la protección del inversionista y el crecimiento económico sustentable.


Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!