Beneficiario Controlador: obligaciones, riesgos y sanciones.
Beneficiario Controlador: obligaciones, riesgos y sanciones
José de Jesús Ceballos Caballero
Una obligación que exige identificar a quien realmente obtiene el beneficio o ejerce el control, documentarlo y mantenerlo actualizado.
En materia de beneficiario controlador, el mayor riesgo no es únicamente desconocer la obligación. También lo es cumplir de manera aparente: integrar un expediente con la lista de socios, pero sin demostrar quién obtiene el beneficio final, quién ejerce el control o cómo se llegó a esa conclusión.
Una obligación distinta del registro de socios
Desde 2022, el Código Fiscal de la Federación obliga a las personas morales, a quienes participan en fideicomisos y a las partes de otras figuras jurídicas a obtener y conservar, como parte de su contabilidad, información fidedigna, completa y actualizada de sus beneficiarios controladores. La información no se presenta periódicamente por el solo transcurso del tiempo; debe estar disponible para entregarse al Servicio de Administración Tributaria cuando sea requerida.
El punto de partida es sencillo, pero su aplicación no siempre lo es: el beneficiario controlador siempre debe ser una persona física. Puede ser quien reciba el beneficio derivado de una participación o de un acto jurídico; quien, en última instancia, use, disfrute o disponga de un bien o servicio; o quien ejerza control directo, indirecto o incluso contingente sobre la entidad o figura jurídica.
Por ello, identificar únicamente a los socios que aparecen en el libro corporativo puede ser insuficiente. Cuando existen sociedades intermedias, fideicomisos, acuerdos privados, derechos especiales, usufructos, opciones o mecanismos de influencia, debe analizarse la cadena completa hasta llegar a la persona física que se encuentra al final.
¿Quiénes están obligados?
La obligación alcanza, entre otros, a las personas morales; fiduciarias, fideicomitentes y fideicomisarios; partes contratantes o integrantes de otras figuras jurídicas; y, dentro del ámbito de su intervención, a notarios, corredores, otras personas que participen en los actos de constitución, entidades financieras e integrantes del sistema financiero.
No se trata de una obligación exclusiva de grandes corporativos ni depende de que la empresa realice actividades vulnerables. Una sociedad familiar, una asociación civil o una entidad sin fines lucrativos también debe revisar si se ubica en los supuestos del Código y documentar su conclusión.
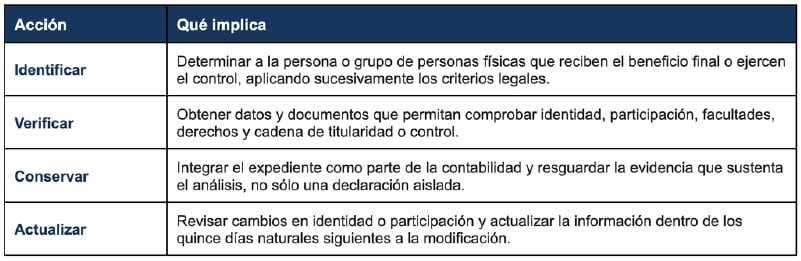
Las cuatro tareas esenciales
Cómo identificar al beneficiario controlador
El análisis debe seguir una lógica de sustancia sobre forma. Primero debe evaluarse quién obtiene el beneficio derivado de la participación o del acto jurídico. Después, quién puede imponer decisiones, nombrar o destituir a la mayoría de los administradores, dirigir la estrategia o las principales políticas, o ejercer derechos de voto respecto de más del 15% del capital social. Si no es posible identificar a una persona física con esos criterios, las reglas administrativas prevén continuar con el criterio de control y documentar el procedimiento seguido.
En estructuras simples, la identificación puede coincidir con los accionistas. En estructuras complejas, la respuesta puede involucrar a personas distintas de los titulares formales. El expediente debe explicar el razonamiento y enlazarlo con documentos corporativos, contratos y evidencia de la estructura real.
El expediente: evidencia, no formulario
Un expediente sólido debe permitir que un tercero reconstruya la conclusión. Entre los elementos usuales se encuentran actas constitutivas y reformas, libros de socios o accionistas, organigramas de propiedad, contratos y convenios, identificación y datos fiscales de las personas físicas, porcentajes de participación, derechos de voto, facultades de administración, cadena de titularidad y cadena de control.
También conviene incorporar una cédula de análisis que señale los criterios aplicados, la fecha de revisión, las fuentes consultadas, el responsable de la validación y los hechos que llevaron a identificar —o descartar— a cada posible beneficiario controlador. La manifestación firmada por una persona es útil, pero no sustituye el deber de adoptar medidas razonables para comprobar la información.
Riesgos frecuentes
- Confundir beneficiario controlador con socio o accionista y detener el análisis en la primera capa corporativa.
- Omitir acuerdos de control, derechos especiales, usufructos, fideicomisos u otras figuras que separan la titularidad formal del beneficio económico.
- Integrar documentos de identidad, pero no demostrar la cadena de titularidad ni la cadena de control.
- Conservar información desactualizada después de aumentos de capital, transmisiones de acciones, cambios de administración o reestructuras.
- Preparar el expediente solo cuando llega el requerimiento, pese a que la obligación de obtener y conservar es previa y permanente.
- Entregar datos incompletos, inexactos o en un formato distinto del solicitado por la autoridad.
Por ello, identificar únicamente a los socios que aparecen en el libro corporativo puede ser insuficiente. Cuando existen sociedades intermedias, fideicomisos, acuerdos privados, derechos especiales, usufructos, opciones o mecanismos de influencia, debe analizarse la cadena completa hasta llegar a la persona física que se encuentra al final.
Sanciones: el costo se multiplica por persona
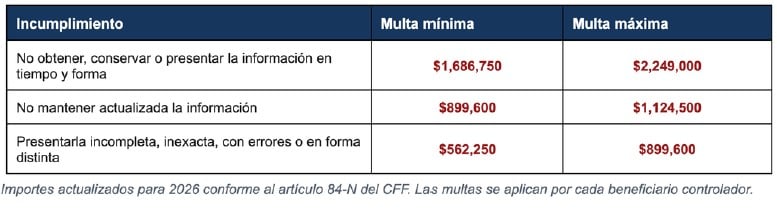
El Código considera infracción no obtener, no conservar o no presentar la información; no mantenerla actualizada; y presentarla incompleta, inexacta, con errores o en forma distinta a la prevista. Las multas vigentes para 2026 se imponen por cada beneficiario controlador, de manera que la exposición puede multiplicarse dentro de una misma entidad.
El requerimiento del SAT
 Cuando el SAT solicita la información, el plazo general para proporcionarla es de quince días hábiles contados a partir de que surte efectos la notificación. Puede solicitarse una ampliación de diez días, siempre que exista justificación y se presente antes de que venza el plazo inicial. Este margen confirma por qué el expediente debe existir con anticipación: reconstruir en pocos días una estructura corporativa compleja aumenta el riesgo de errores y omisiones.
Además, la autoridad puede corroborar la información mediante datos provenientes de registros públicos, autoridades financieras y otros terceros. Las inconsistencias entre el expediente, los libros corporativos, las declaraciones, los contratos y la operación real debilitan la posición del contribuyente.
Una ruta práctica de cumplimiento
- Levantar un inventario de personas morales, fideicomisos y demás figuras jurídicas del grupo.
- Reunir la documentación corporativa y contractual vigente.
- Trazar por separado la cadena de titularidad y la cadena de control hasta llegar a personas físicas.
- Aplicar los criterios legales, documentar la conclusión y validar la identidad de cada beneficiario controlador.
- Integrar un expediente por entidad, con índice, cédula de análisis y evidencia soporte.
- Establecer un responsable y un protocolo para detectar cambios y actualizar dentro de quince días naturales.
- Realizar una revisión anual y una revisión extraordinaria ante reestructuras, transmisiones, aumentos de capital o cambios de control.
Conclusión
El beneficiario controlador no debe tratarse como un expediente estático ni como una formalidad documental. Es un proceso de identificación, comprobación y actualización continua que obliga a mirar más allá de los nombres asentados en los libros sociales.
La mejor defensa frente a un requerimiento no comienza cuando llega la notificación. Comienza al conocer la estructura real, documentar el criterio utilizado y establecer controles para que cada cambio relevante se refleje oportunamente. En un régimen con sanciones millonarias por cada persona omitida o incorrectamente informada, prevenir no solo es cumplir: es tomar decisiones inteligentes.
Fuentes normativas consultadas
-
Código Fiscal de la Federación, artículos 32-B Ter, 32-B Quáter, 32-B Quinquies, 84-M y 84-N; texto vigente con última reforma publicada en el DOF el 9 de abril de 2026.
-
Resolución Miscelánea Fiscal para 2026, reglas 2.8.1.20 a 2.8.1.23, publicada en el DOF el 28 de diciembre de 2025.



Dejar un comentario
¿Quieres unirte a la conversación?Siéntete libre de contribuir!